


Механика биржевой торговли
18.09.2026
Алгоритмическая торговля: что такое алготрейдинг и какие решения можно передать алгоритму
Разбираем алготрейдинг: формализацию правил, автоматизацию, бэктест, исполнение и контроль риска.

Эдан Альтц
7 мин
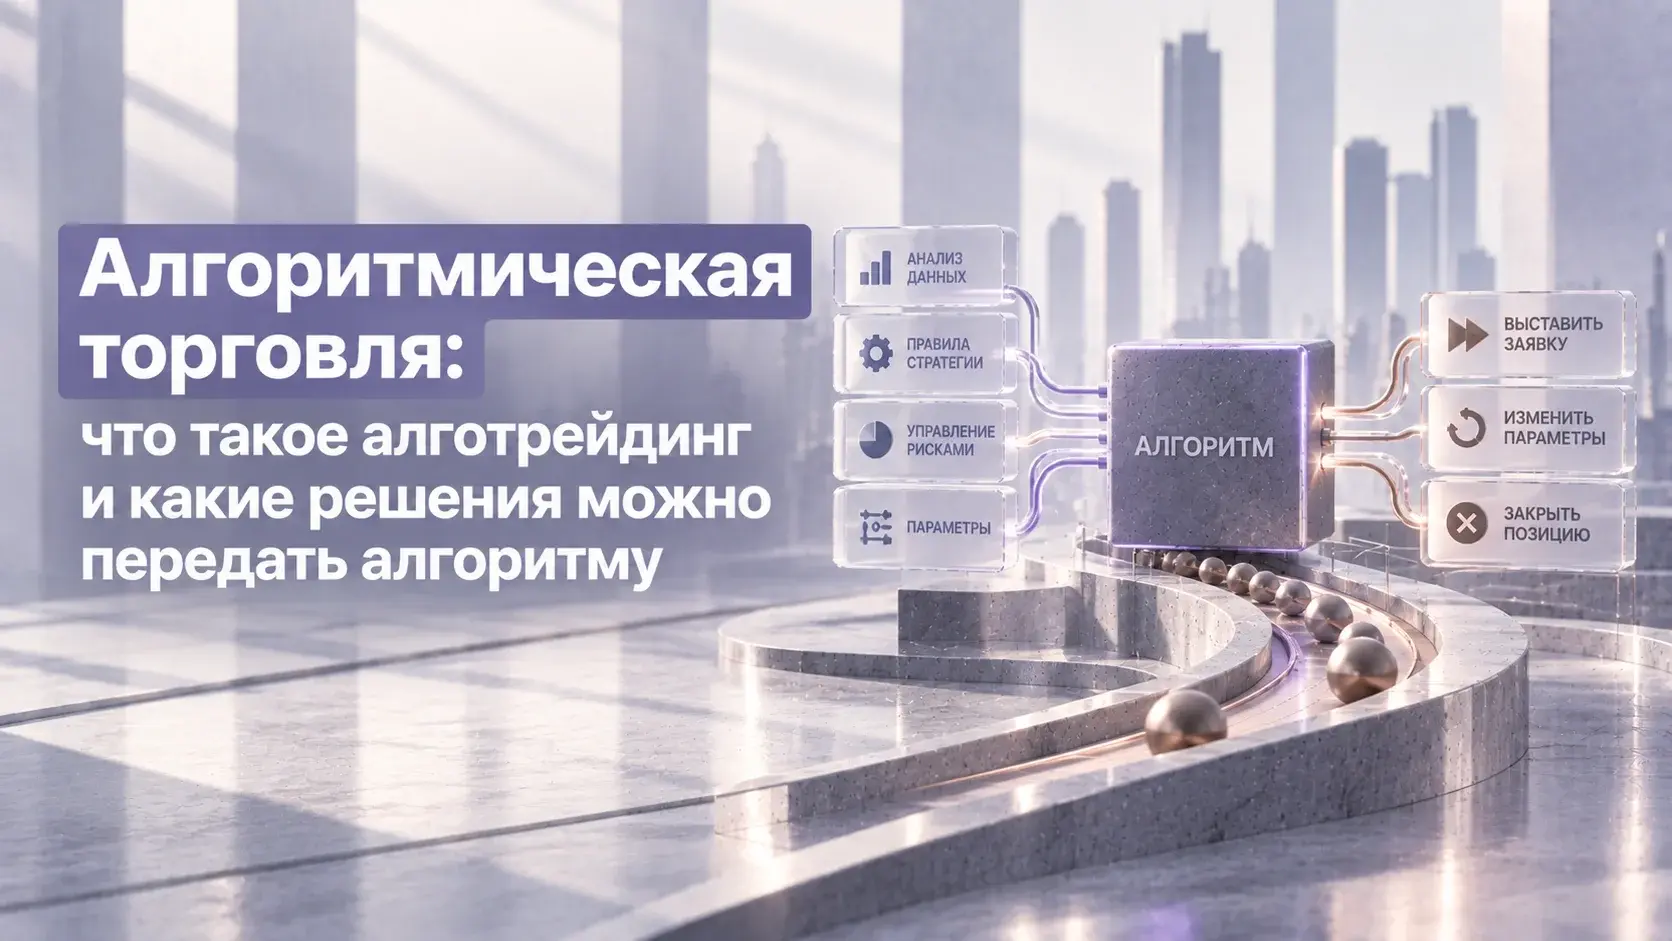
Если каждое торговое решение можно описать точными условиями, нет особого смысла заставлять трейдера весь день вручную проверять сотни инструментов, пересчитывать размер позиции и отправлять одинаковые заявки. Эту работу может выполнять программа быстрее, стабильнее и без усталости.
На этом строится алгоритмическая торговля. Но сам факт, что решение принимает код, не делает торговлю прибыльной. Алгоритм способен идеально исполнять плохую стратегию и очень быстро получать по ней убытки.
Что такое алгоритмическая торговля
Алгоритмическая торговля, или алготрейдинг, - использование заранее заданных правил для анализа рынка, принятия торговых решений или исполнения заявок. Степень автоматизации может быть разной: одна программа только ищет подходящие инструменты, другая рассчитывает позицию и формирует сигнал, третья самостоятельно открывает и закрывает сделки.
Поэтому алготрейдинг не обязательно означает компьютер, которому утром дали деньги, а вечером посмотрели результат. Между полностью ручной торговлей и полной автоматизацией есть множество промежуточных вариантов.
Например, трейдер сам определяет рыночный сценарий, а программа следит за несколькими десятками инструментов и сообщает, когда выполняются заданные условия. Или алгоритм не принимает решение о входе, но автоматически рассчитывает допустимый размер позиции исходя из риска. В обоих случаях часть торгового процесса уже алгоритмизирована.
Алгоритму можно передать только то, что удалось сформулировать
Фраза "купить хорошую акцию в хорошем месте" для программы бесполезна. Ей нужны условия, которые можно однозначно проверить.
Цена выше или ниже определённого значения. Объём достиг заданной величины. Спред не превышает установленного порога. Волатильность находится в нужном диапазоне. В портфеле уже используется определённая доля капитала. Условие для выхода выполнено.
Чем точнее сформулировано правило, тем проще передать его алгоритму. Если два трейдера смотрят на одну ситуацию и один считает её подходящей, а второй нет, программе потребуется дополнительное описание того, чем именно отличаются эти случаи.
Это полезно даже без дальнейшей автоматизации. Попытка записать торговую систему в виде точных условий быстро показывает, где действительно существует правило, а где решение каждый раз принимается по ощущению.
Что алгоритм делает лучше человека
Программа не устаёт после четырёх часов перед терминалом и не начинает пропускать условия из-за скуки. Она может одновременно проверять сотни инструментов, пересчитывать параметры после каждого изменения цены и выполнять одинаковое правило столько раз, сколько потребуется.
Особенно хорошо автоматизируется повторяющаяся работа. Поиск инструментов по заданным характеристикам, расчёт размера позиции, контроль совокупного риска, выставление заявок, перенос стопа по заранее определённому правилу, сбор статистики - всё это не требует человеческого вдохновения.
Скорость тоже имеет значение. Если стратегия работает на очень коротких движениях, решение, которое человек принимает несколько секунд, может быть уже бесполезно к моменту отправки заявки. Программа способна отреагировать значительно быстрее.
Но скорость приносит пользу только тогда, когда само действие имеет смысл. Выполнить ошибочное правило за миллисекунду не лучше, чем выполнить его за пять секунд.
Код не создаёт торгового преимущества
Представим стратегию с отрицательным математическим ожиданием. В среднем после серии сделок она теряет деньги.
Если написать для неё красивую программу, подключить сервер и убрать человека из процесса, математическое ожидание не станет положительным. Алгоритм просто позволит совершить больше таких сделок и строже соблюдать исходные правила.
Поэтому автоматизация идёт после торговой логики, а не вместо неё. Сначала должно существовать объяснимое преимущество, затем проверяется его устойчивость, и только потом имеет смысл решать, какую часть процесса передавать машине.
То же относится к сложным моделям и машинному обучению. Большое количество параметров может сделать модель впечатляющей на исторических данных, но не даёт гарантии, что найденная зависимость продолжит существовать. Чем больше вариантов перебирает система, тем выше риск случайно обнаружить сочетание, которое прекрасно описывает прошлое и ничего не умеет на новых данных.
Бэктест алгоритма легко сделать слишком красивым
Алгоритмическую стратегию удобно проверять на истории: правила уже формализованы, поэтому их можно применить к большому массиву прошлых данных и посмотреть результат.
Именно это удобство создаёт отдельный риск. Параметры можно менять снова и снова, пока исторический график доходности не станет почти идеальным. Неудачный период убирается новым фильтром, после нескольких плохих сделок меняется порог входа, затем добавляется ещё одно условие.
В итоге получается не найденная закономерность, а подгонка стратегии под историю.
Поэтому красивый бэктест оценивается не только по итоговой доходности. Нас интересуют количество сделок, просадка, устойчивость параметров, комиссии, реалистичность исполнения и результат на данных, которые не использовались при создании системы. Для этого нужен и форвард-тест.
Если стратегия работает только при параметре 17,3, а при 17 и 17,5 результат резко разваливается, это повод проверить, не описывает ли модель особенности конкретного исторического участка вместо устойчивого рыночного механизма.
Историческая цена ещё не означает реальное исполнение
На истории программа может увидеть: условие выполнилось по цене 100 рублей, значит покупаем по 100. В реальной торговле между сигналом и сделкой находятся заявки других участников.
По 100 рублей может быть доступно только небольшое количество бумаг. Пока заявка отправляется на биржу, лучшая цена изменится. Лимитная заявка может вообще не исполниться, а рыночная получить проскальзывание. На менее ликвидном инструменте собственный объём алгоритма способен сам ухудшать среднюю цену сделки.
Для стратегии с большим средним движением несколько десятых процента расходов могут быть терпимы. Если преимущество каждой сделки измеряется сотыми долями процента, те же расходы способны уничтожить всю расчётную прибыль.
Поэтому хороший алгоритмический бэктест должен моделировать рынок хуже идеального: комиссии, спред, задержки, частичное исполнение и другие реальные ограничения. Иначе программа проверяет торговлю в мире, где каждая заявка исполняется по удобной цене просто потому, что такая цена когда-то появилась в данных.
Полная автоматизация нужна далеко не каждой системе
Не все торговые решения одинаково удобно сводятся к формуле. Есть системы, в которых большая часть условий формализована, но окончательное решение зависит от контекста, который трейдер оценивает вручную. В таком случае автоматизация отдельных этапов может быть полезнее попытки любой ценой убрать человека полностью.
Мы тоже не считаем само слово "алгоритм" преимуществом. Если какую-то повторяющуюся операцию машина выполняет лучше - расчёт, отбор, контроль или исполнение - её разумно использовать. Но торговую логику не нужно специально искажать только для того, чтобы потом можно было сказать: "У нас всё торгует робот".
В среднесрочной торговле обычно есть время на решение. Для нашей системы несколько секунд между анализом и отправкой заявки обычно не определяют результат так, как это происходит в высокочастотной торговле. Поэтому ценность автоматизации находится прежде всего там, где она экономит время, уменьшает количество технических ошибок и помогает одинаково выполнять повторяющиеся действия.
Алгоритм не избавляет от контроля риска
Автоматизированная стратегия может открыть позицию неправильного размера так же легко, как правильного. Разница лишь в том, что программа сделает это без сомнений.
Поэтому ограничения по риску обычно формализуют не хуже самих условий входа: максимальный размер отдельной позиции, допустимую совокупную загрузку капитала, предел дневного убытка, условия прекращения торговли при техническом сбое или ненормальном исполнении.
Связь с размером позиции здесь прямая. Если торговый алгоритм определяет вход, но не контролирует, сколько денег он способен потерять в одной сделке и во всём портфеле, автоматизация только ускоряет накопление риска.
Нужен и контроль самой программы. Источник данных может перестать обновляться, брокерский шлюз - отвечать, цена - прийти с ошибкой, заявка - исполниться частично. Система должна не только знать, когда покупать, но и понимать, что делать, если реальный процесс пошёл не так, как предполагалось при разработке.
Человек из алгоритмической торговли никуда не исчезает
Даже полностью автоматическая система была кем-то придумана, проверена, запущена и ограничена правилами риска. Кто-то выбирает данные, определяет параметры, решает, соответствует ли реальная торговля тестам, и останавливает алгоритм, если его поведение перестало соответствовать первоначальной логике.
Поэтому противопоставление "торгует человек или компьютер" не очень полезно. Настоящее различие находится в другом: какие решения формализованы и выполняются автоматически, а какие остаются за трейдером.
Можно автоматизировать почти всё и получить плохую систему. Можно использовать алгоритм только для рутинных расчётов и сильно улучшить дисциплину исполнения. Технология сама по себе не определяет качество торговли.
Алгоритмическая торговля имеет смысл тогда, когда в системе уже есть повторяемая логика, которую можно точно описать и проверить. После этого программа способна выполнять её быстрее, охватывать больше инструментов и меньше зависеть от усталости человека. Но преимущество рождается не из кода - код лишь воспроизводит то, что в него заложили.
В Altz School мы сначала разбираем устройство рынка, торговую логику и риск, а уже затем инструменты, которые помогают эту работу выполнять. Если хотите посмотреть программу, формат практики и совместной торговли после обучения, запишитесь на подробную экскурсию по школе. Покажем, как всё устроено, а решение вы примете уже после.
Поделиться материалом
Если хотите разбираться в рынке самостоятельно
В нашей школе есть несколько программ для разных задач: от внутридневной/среднесрочной торговли и практической работе с рынком до дивидендных стратегий и анализа компаний.
Можно посмотреть программы, формат обучения, лицензию и рецензии и выбрать то, что подходит именно вам, и уже после решить, хотите ли вы учиться у нас
Можно посмотреть программы, формат обучения, лицензию и рецензии и выбрать то, что подходит именно вам, и уже после решить, хотите ли вы учиться у нас

Читать дальше
Методы анализа

Что такое технический анализ, почему он так привлекателен для трейдеров, как работают индикаторы и почему сигнал на графике ещё не объясняет движение цены.
Основы трейдинга

Разбираем всю последовательность: как найти значимую область через профиль объёма, дождаться реакции цены, определить место ошибки, цель, Risk/Reward, размер позиции и понять, стоит ли вообще входить.
Основы трейдинга

Размер позиции связывает логичный стоп, допустимый денежный риск и торговый капитал. Объясняем, почему крупная позиция может иметь небольшой риск, как распределять капитал и почему постоянная торговля микроскопическими суммами тоже бывает ошибкой.