


Основы трейдинга
18.09.2026
Как рассчитать размер позиции в трейдинге: почему слишком маленькая сделка тоже может быть ошибкой
Размер позиции связывает логичный стоп, допустимый денежный риск и торговый капитал. Объясняем, почему крупная позиция может иметь небольшой риск, как распределять капитал и почему постоянная торговля микроскопическими суммами тоже бывает ошибкой.
Эдан Альтц
5 мин
Коротко. Размер позиции считают от риска: допустимую потерю в рублях делят на расстояние от цены входа до стопа на одну акцию. Например, если вы готовы потерять в сделке 5 000 рублей, а стоп стоит на 10 рублей ниже входа, можно купить 500 акций. Быстро посчитать то же самое с учётом лотов можно в нашем бесплатном калькуляторе размера позиции.
На брокерском счёте 3 млн рублей. Вы открываете сделку всего на 100 тысяч, акция растёт на 8%, и позиция приносит 8 тысяч рублей. Для всей суммы на счёте это примерно 0,27%.
Риск почти незаметный. Как и результат :)
Если такие позиции открываются только на этапе тестирования или привыкания к реальным деньгам, всё нормально. Но если 3 млн рублей действительно выделены под торговую систему, постоянная работа объёмом по 100 тысяч означает, что большая часть капитала практически не участвует в результате.
Размер позиции должен не только ограничивать возможный убыток. Он должен соответствовать капиталу, торговому сценарию и правилам системы.
Что такое размер позиции
Размер позиции - это количество бумаг, которое вы покупаете или продаёте в конкретной сделке.
Например, акция стоит 500 рублей. Вы покупаете 1 000 акций - размер позиции составляет около 500 тысяч рублей.
Это не означает, что вы рискуете всеми 500 тысячами. Если торговый сценарий перестаёт работать при снижении цены до 490 рублей, плановая потеря составляет около 10 рублей на акцию, или примерно 10 тысяч рублей на всю позицию.
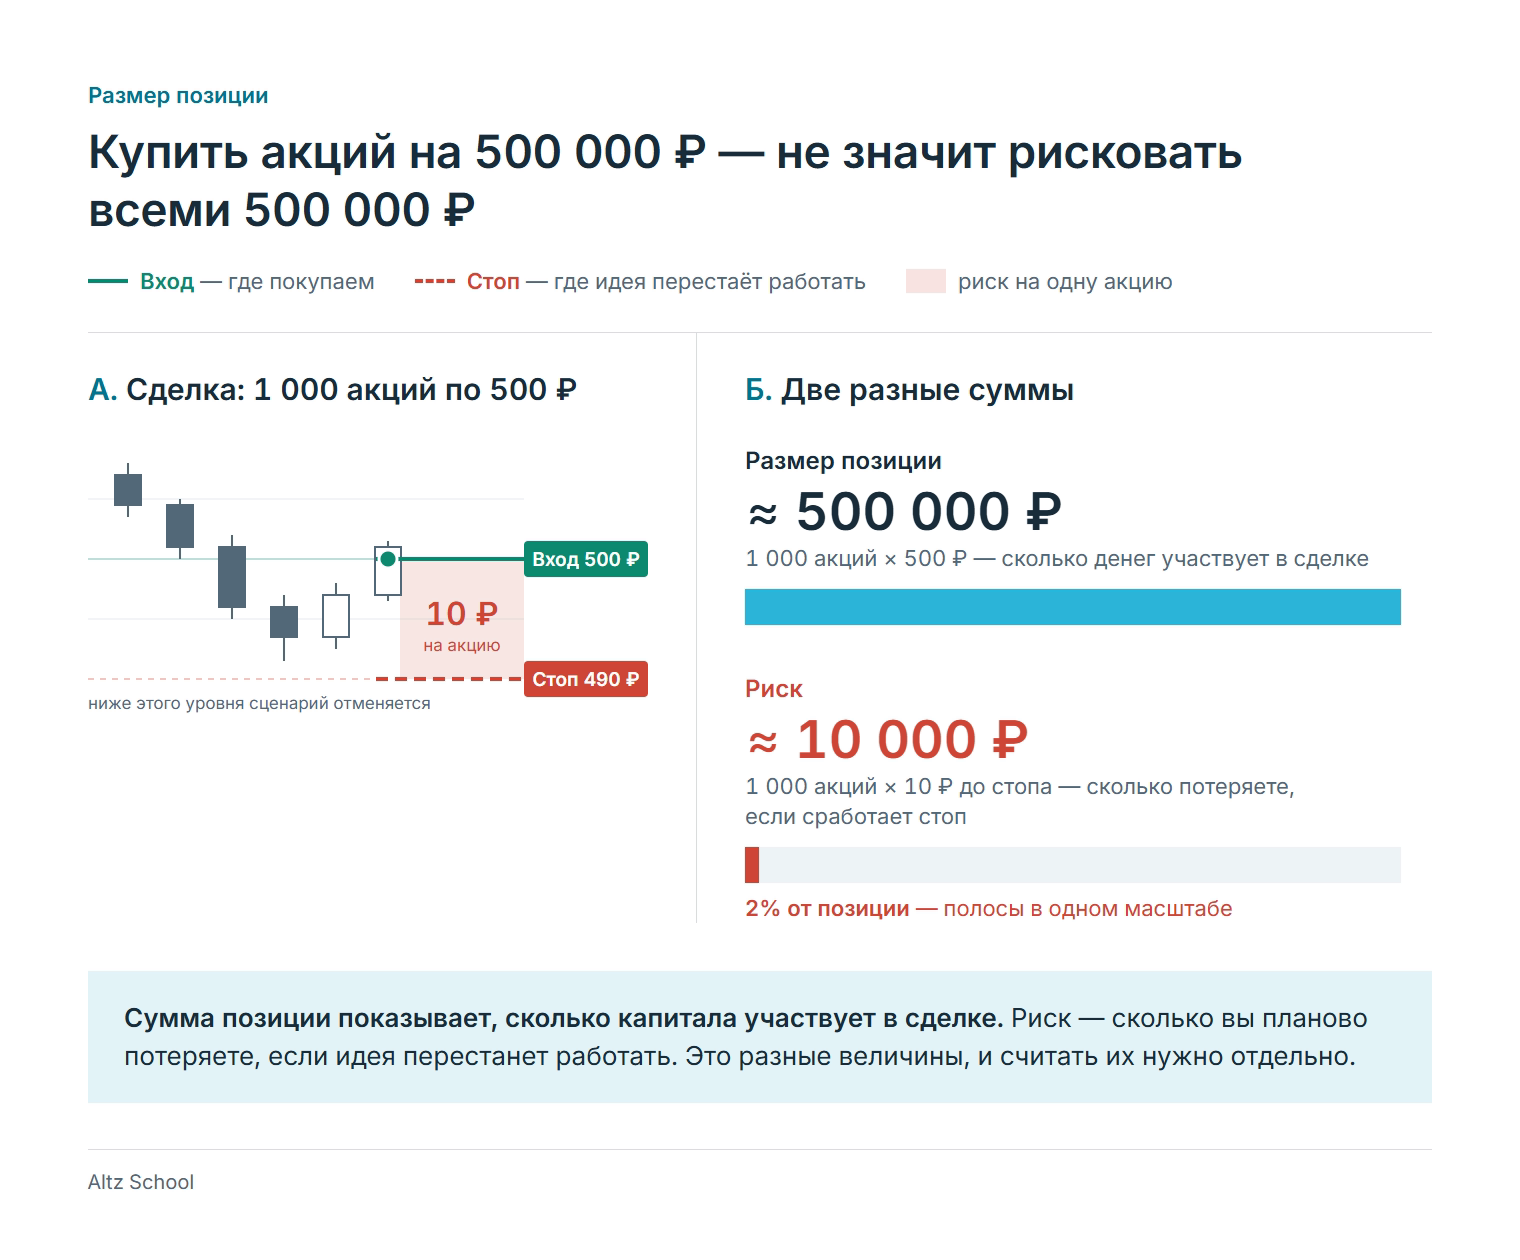
Поэтому размер позиции и риск - разные величины. Сумма позиции показывает, сколько капитала участвует в сделке. Риск показывает, сколько вы планово потеряете, если идея перестанет работать.
Сначала определяется выход, потом количество бумаг
Мы не начинаем расчёт с решения вроде "в эту акцию вложу 20% счёта".
Сначала через профиль объёма определяется значимая область. Затем мы смотрим на реакцию цены, собираем торговый сценарий и понимаем, какое дальнейшее движение покажет, что первоначальная идея больше не работает.
Допустим, вход находится около 500 рублей, а выход при отмене сценария - около 485. На одной акции мы рискуем примерно 15 рублями.
Если допустимый денежный риск по сделке составляет 15 тысяч рублей:
15 000 / 15 = 1 000 акций.
При цене 500 рублей позиция будет примерно на 500 тысяч рублей.
То есть размер позиции появляется не из желания купить побольше или поменьше. Он рассчитывается из расстояния до нормального выхода и допустимой денежной потери.
Калькулятор. Чтобы не считать вручную, воспользуйтесь калькулятором размера позиции на нашем сайте. В него вводят размер депозита, риск на сделку в процентах, цену входа, цену стопа и количество бумаг в лоте, а он показывает, сколько акций и лотов можно купить и какую долю депозита займёт позиция. Для фьючерсов есть отдельный калькулятор.
Один и тот же риск может дать совершенно разный объём
Предположим, допустимый риск остаётся тем же - 15 тысяч рублей.
В первой сделке расстояние от входа до выхода составляет 15 рублей. Расчёт даёт 1 000 акций.
Во второй сделке сценарий отменяется уже через 5 рублей от входа. При том же риске можно взять около 3 000 акций.
Если обе бумаги стоят около 500 рублей, первая позиция будет примерно на 500 тысяч, а вторая - на 1,5 млн. Плановая потеря при этом одинакова.
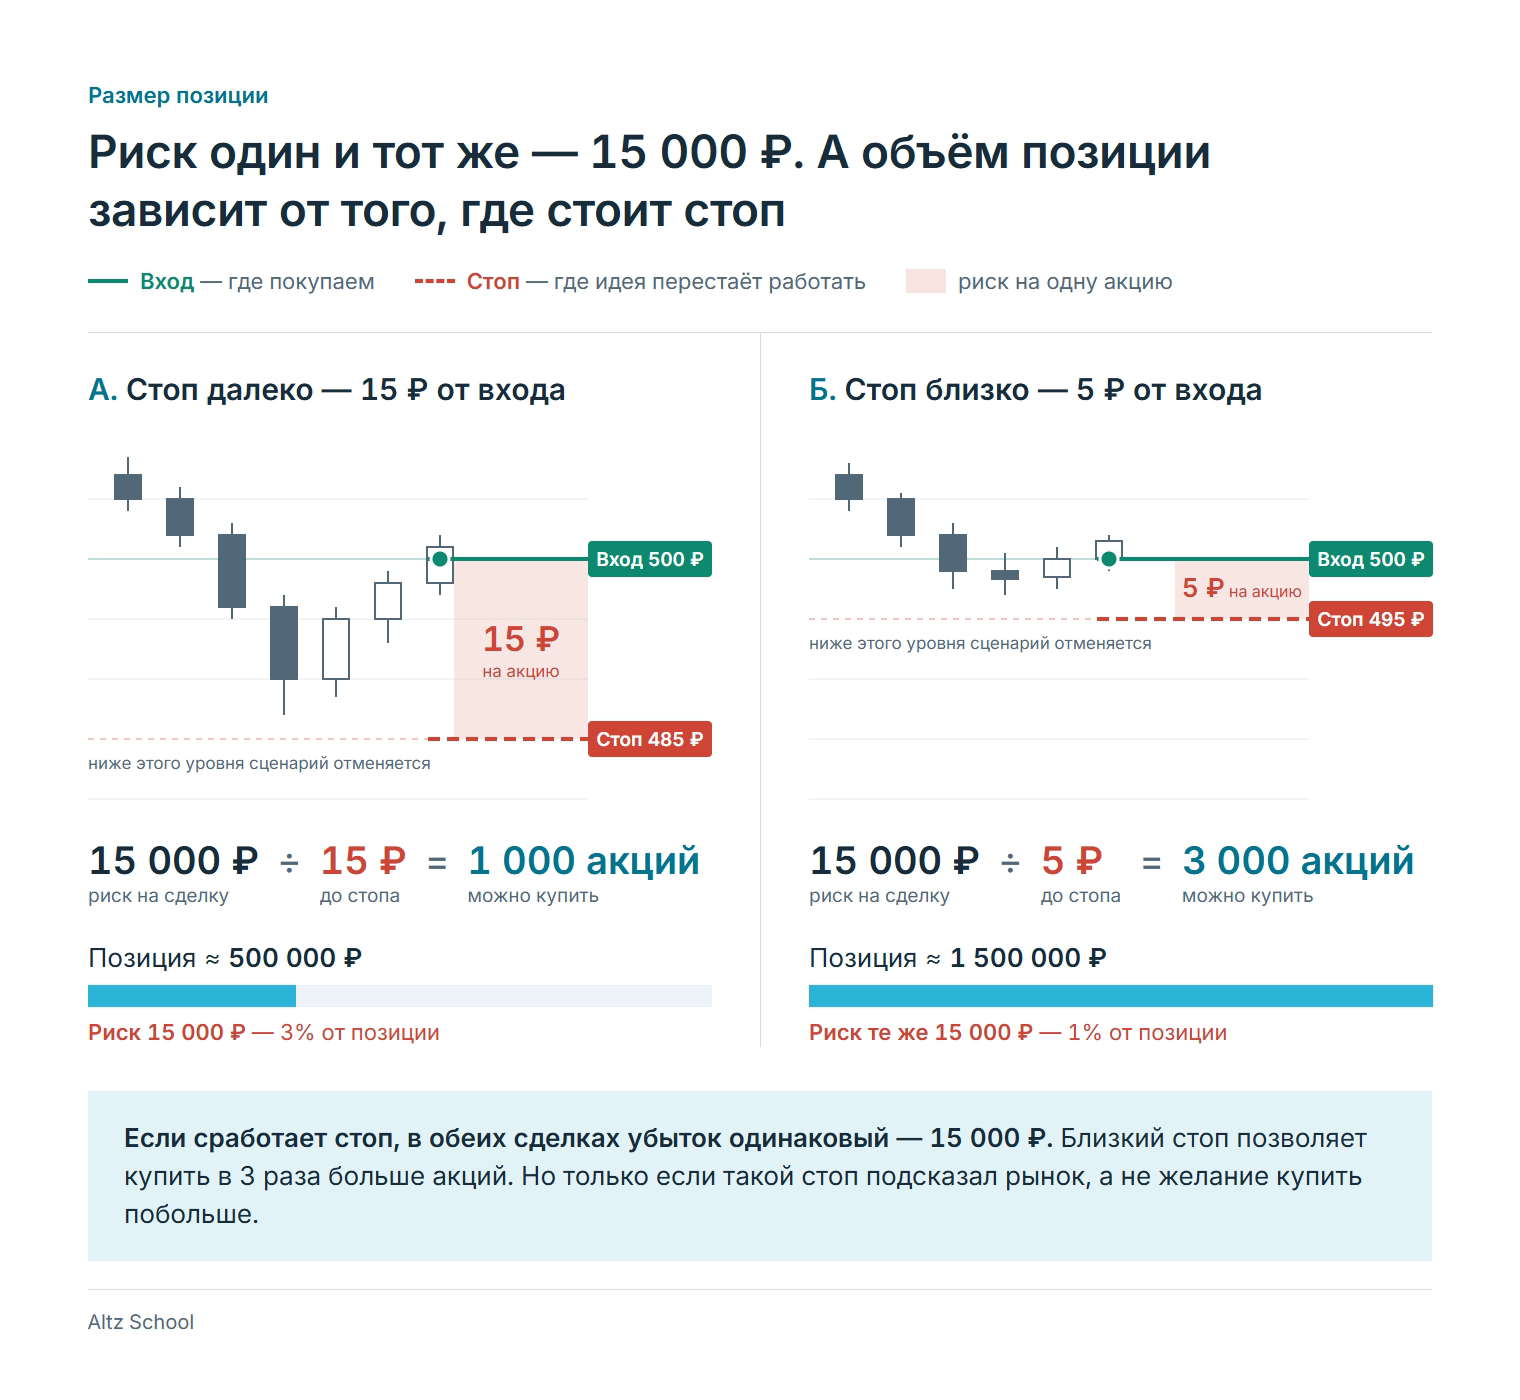
Поэтому большая позиция сама по себе не означает большой риск. Эту связь мы отдельно разбираем в статье почему большая позиция не обязательно означает большой риск.
При этом нельзя сначала решить купить на 1,5 млн, а потом искусственно поставить стоп поближе, чтобы цифры сошлись. Условие выхода задаёт рынок, а объём подстраивается уже под него.
Когда слишком маленькая позиция становится проблемой
Допустим, под торговлю действительно выделено 10 млн рублей, но каждая сделка открывается всего на 100 тысяч.
Даже движение акции на 10% даст 10 тысяч рублей прибыли. Для счёта в 10 млн это 0,1%.
Если вся система годами работает в таком масштабе, хороший результат отдельных сделок почти не влияет на общий капитал.
Это не значит, что нужно срочно увеличивать каждую позицию. Но тогда стоит честно определить, являются ли все 10 млн торговым капиталом.
Если вы готовы реально использовать в системе только 1 млн, логичнее считать рабочим капиталом именно эту сумму. Мы подробно разбирали это в статье про торговый капитал и депозит.
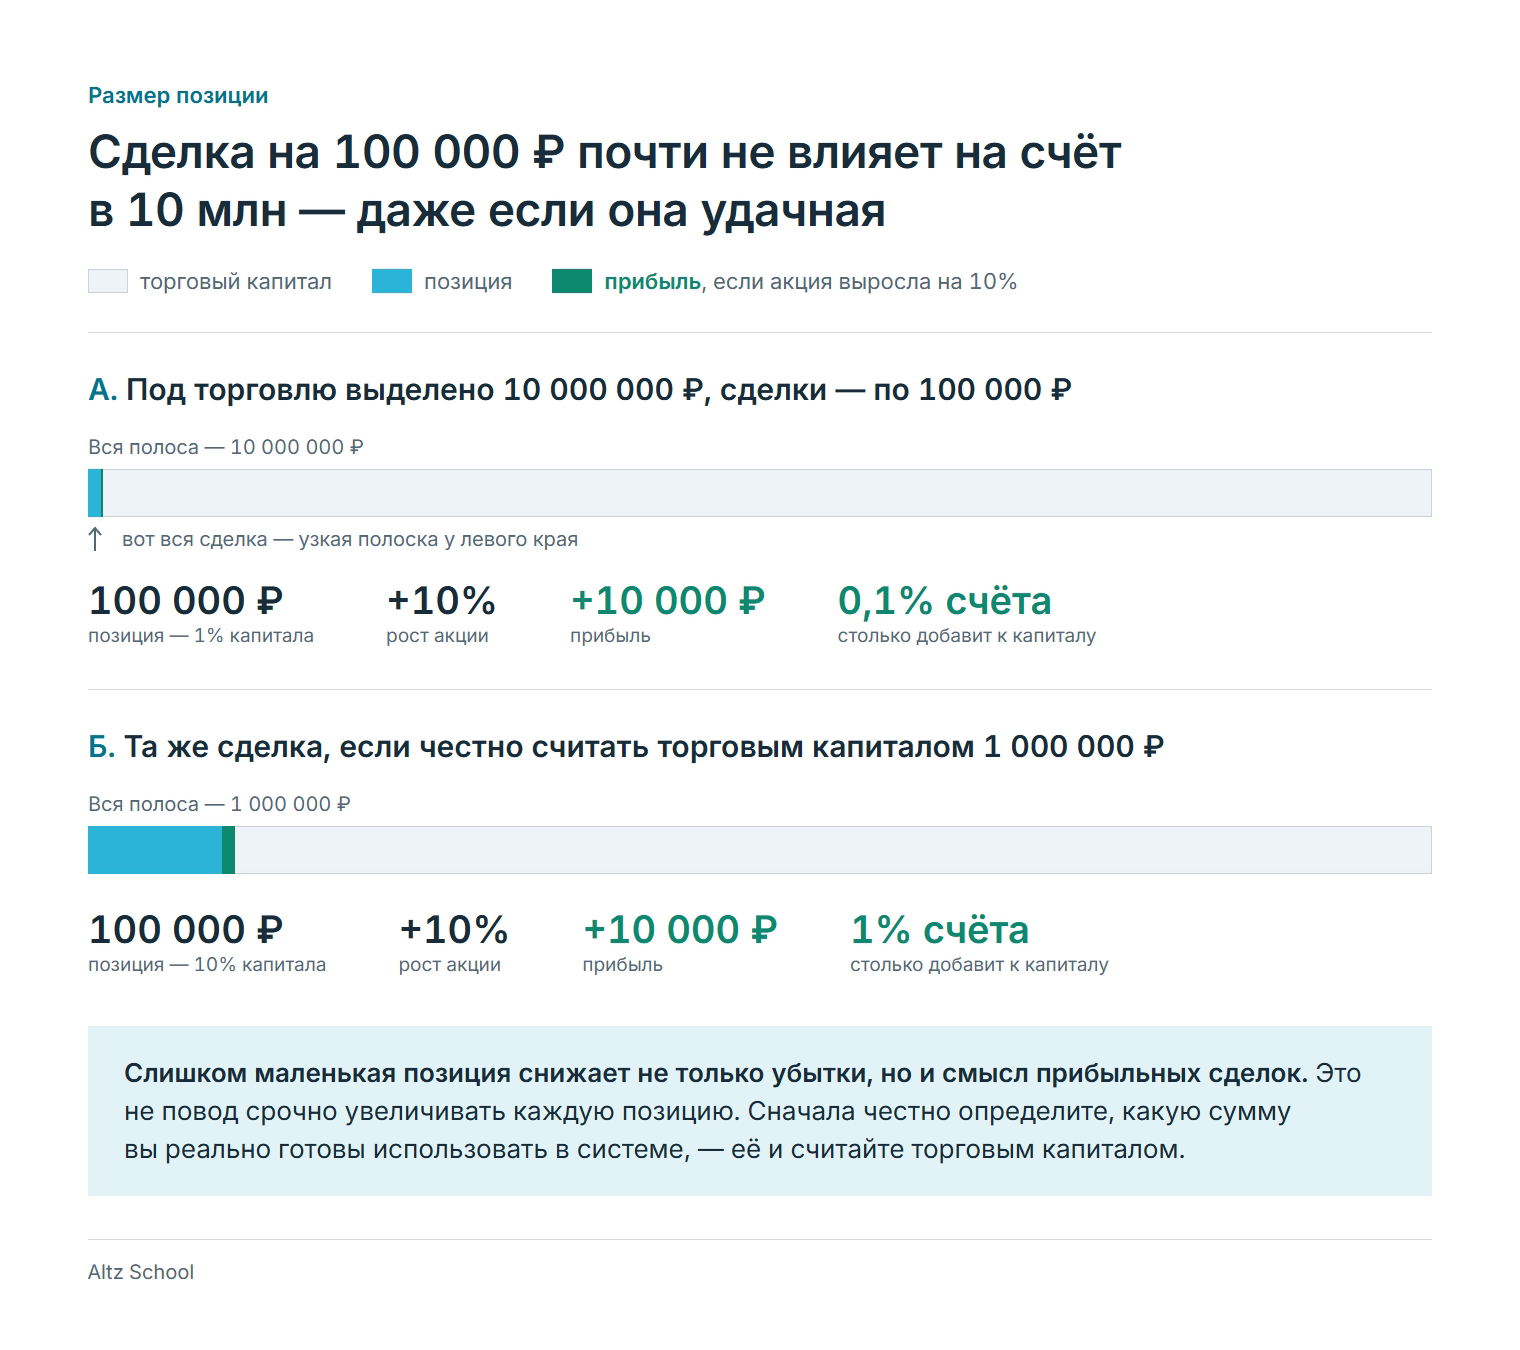
Слишком маленькая позиция может снижать убытки, но одновременно она снижает и экономический смысл прибыльных сделок.
Весь капитал не обязан постоянно находиться в рынке
Из предыдущего не следует, что счёт нужно всегда загружать на 100%.
Количество открытых позиций зависит от количества нормальных торговых сценариев. Сегодня их может быть пять, через неделю - один, а иногда подходящих сделок вообще нет.
Свободные деньги на счёте в такой ситуации нормальны. Мы не покупаем случайные акции только ради того, чтобы капитал формально был занят.
Но когда подходящие сделки появляются регулярно, реальный торговый капитал должен использоваться в соответствии с правилами системы, а не оставаться почти полностью вне работы из-за привычки открывать символические позиции.
Расчётный размер иногда приходится уменьшать
Формула может показать позицию на несколько миллионов рублей, но рынок ещё должен позволять нормально войти и выйти таким объёмом.
В ликвидной акции это может пройти практически незаметно. В менее ликвидной большой объём начнёт исполняться по нескольким ценам, а фактический выход может оказаться хуже расчётного из-за проскальзывания.
Одновременно нужно учитывать уже открытые сделки. Пять позиций с допустимым риском по 15 тысяч рублей - это уже не одна потенциальная потеря в 15 тысяч. Особенно если все бумаги зависят от одного сектора или общего движения рынка.
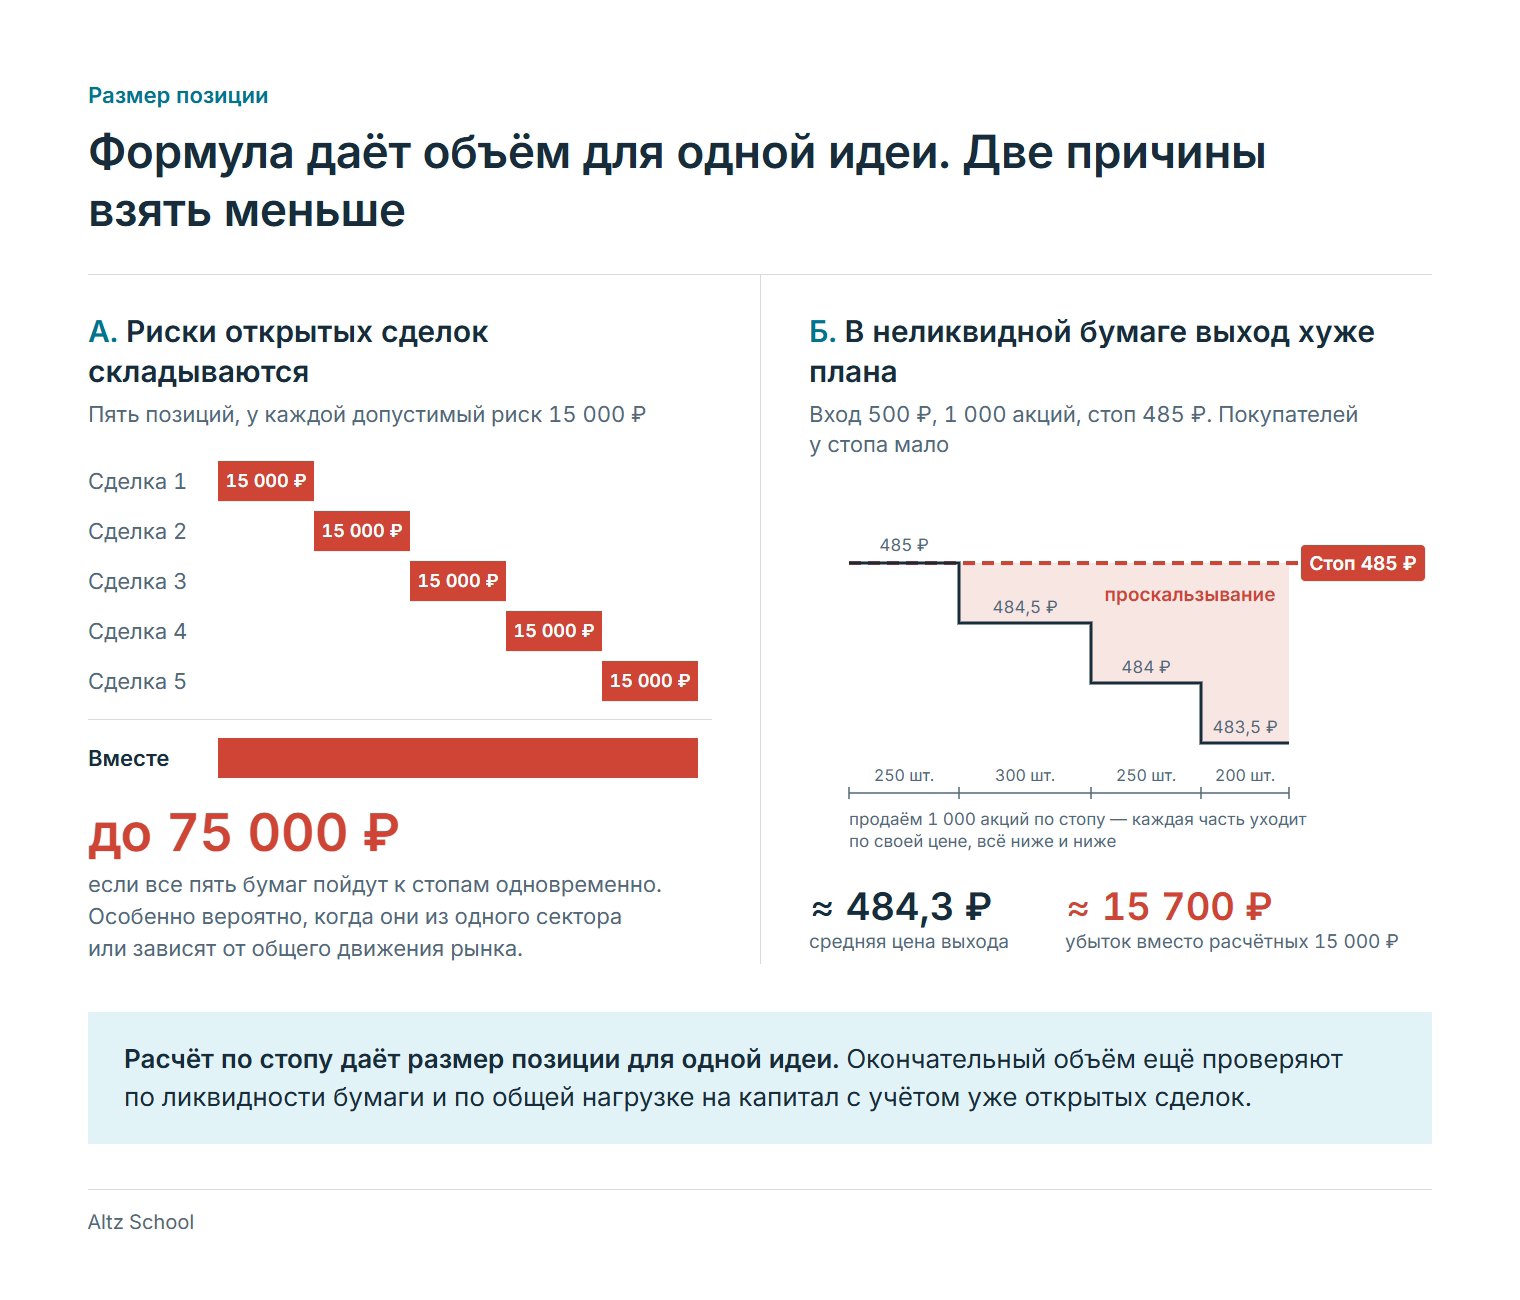
Поэтому математический расчёт даёт размер позиции для одной идеи, а окончательный объём ещё проверяется по ликвидности и общей нагрузке на капитал.
Как мы рассчитываем размер позиции
Последовательность выглядит так:
профиль объёма → значимая область → реакция цены → торговый сценарий → условие выхода → допустимый денежный риск → количество бумаг.
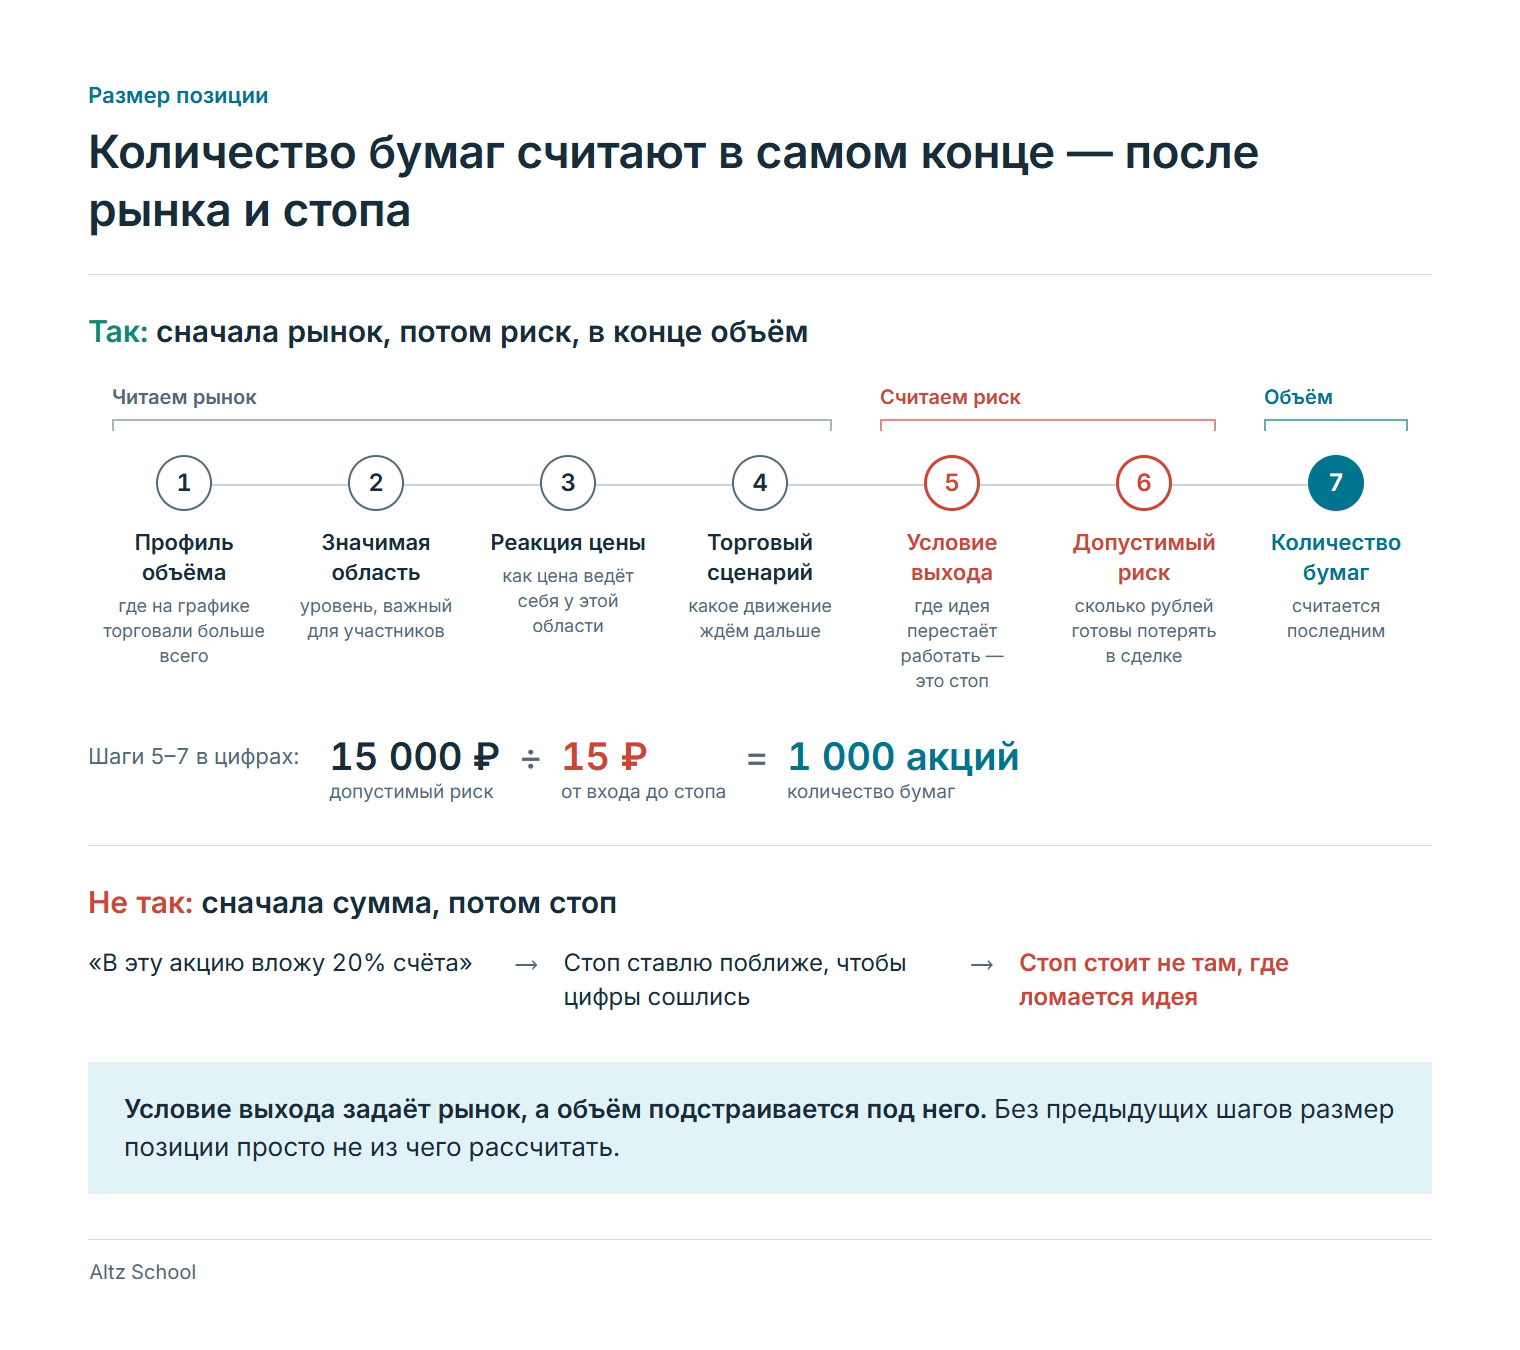
Размер позиции стоит в конце, потому что без предыдущих пунктов его просто не из чего нормально рассчитать.
Частые вопросы о размере позиции
Как рассчитать размер позиции по формуле?
Количество акций равно допустимому риску в рублях, делённому на разницу между ценой входа и ценой стопа. При риске 5 000 рублей, входе по 250 и стопе на 240 получается 5 000 / 10 = 500 акций. Затем количество округляют вниз до целого числа лотов.
Количество акций равно допустимому риску в рублях, делённому на разницу между ценой входа и ценой стопа. При риске 5 000 рублей, входе по 250 и стопе на 240 получается 5 000 / 10 = 500 акций. Затем количество округляют вниз до целого числа лотов.
Каким должен быть риск на одну сделку?
Универсального процента нет, он зависит от торговой системы и размера капитала. Многие трейдеры ограничивают риск одной сделки одним или двумя процентами торгового капитала, чтобы серия неудачных сделок не нанесла счёту серьёзного ущерба. Подробнее в статье про риск на сделку.
Универсального процента нет, он зависит от торговой системы и размера капитала. Многие трейдеры ограничивают риск одной сделки одним или двумя процентами торгового капитала, чтобы серия неудачных сделок не нанесла счёту серьёзного ущерба. Подробнее в статье про риск на сделку.
Что такое лот и как он влияет на размер позиции?
На Московской бирже акции покупают лотами, и в одном лоте может быть 1, 10, 100 или больше бумаг. Если расчёт дал 437 акций, а в лоте 10 штук, купить получится только 430. Поэтому результат всегда округляют вниз до целых лотов.
На Московской бирже акции покупают лотами, и в одном лоте может быть 1, 10, 100 или больше бумаг. Если расчёт дал 437 акций, а в лоте 10 штук, купить получится только 430. Поэтому результат всегда округляют вниз до целых лотов.
Как рассчитать размер позиции во фьючерсах?
Принцип тот же: допустимый риск делят на возможную потерю на одном контракте. Только эту потерю считают через стоимость шага цены, а ещё нужно, чтобы на счёте хватило денег на гарантийное обеспечение. Для этого есть калькулятор для фьючерсов.
Принцип тот же: допустимый риск делят на возможную потерю на одном контракте. Только эту потерю считают через стоимость шага цены, а ещё нужно, чтобы на счёте хватило денег на гарантийное обеспечение. Для этого есть калькулятор для фьючерсов.
Почему нельзя просто вкладывать в каждую сделку 10% депозита?
При одной и той же сумме позиции риск получается разным: в одной сделке стоп стоит в 2% от входа, в другой в 8%. Если считать от доли депозита, потери по сделкам будут скакать в несколько раз. Расчёт от стопа и допустимой потери делает риск одинаковым.
При одной и той же сумме позиции риск получается разным: в одной сделке стоп стоит в 2% от входа, в другой в 8%. Если считать от доли депозита, потери по сделкам будут скакать в несколько раз. Расчёт от стопа и допустимой потери делает риск одинаковым.
Можно ли подвинуть стоп ближе, чтобы купить больше акций?
Так делать не стоит. Место стопа задаёт рынок: это цена, при которой идея перестаёт работать. Если поставить его ближе ради большого объёма, сделка будет чаще закрываться по стопу ещё до того, как идея успеет сработать. О том, как связаны стоп и цель, мы писали в статье про соотношение риска и прибыли.
Так делать не стоит. Место стопа задаёт рынок: это цена, при которой идея перестаёт работать. Если поставить его ближе ради большого объёма, сделка будет чаще закрываться по стопу ещё до того, как идея успеет сработать. О том, как связаны стоп и цель, мы писали в статье про соотношение риска и прибыли.
Слишком большая позиция способна сделать одну ошибку слишком дорогой. Слишком маленькая может сделать результат всей системы почти незаметным для капитала. Нормальный размер находится не между "страшно" и "не страшно", а рассчитывается из торгового сценария, риска и реальной суммы, которую вы выделили под торговлю.
Бесплатный мини-курс. Хотите разобрать риск и размер позиции на реальной сделке? В мини-курсе «Покупай с крупным игроком» четыре коротких урока: как заявки двигают цену, зачем крупному игроку боковик, какой след оставляет объём и как посчитать риск перед сделкой. Начать мини-курс бесплатно →
В Altz School мы поэтому не используем универсальное правило вроде "в одну сделку вкладываем 10% депозита". Сначала определяется торговая идея и условие её отмены, затем рассчитывается риск и только после этого - конкретное количество бумаг.
Об авторе. Эдан Альтц торгует на Московской бирже больше 18 лет, автор «Универсальной торговой системы Эдана Альтца» и основатель школы Altz School. Каждую среду и субботу разбирает акции в каналах Telegram и MAX. Об опыте автора можно прочитать в интервью изданию PERSONO.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля на бирже связана с риском потери денег.
Поделиться материалом
Если хотите разбираться в рынке самостоятельно
В нашей школе есть несколько программ для разных задач: от внутридневной/среднесрочной торговли и практической работе с рынком до дивидендных стратегий и анализа компаний.
Можно посмотреть программы, формат обучения, лицензию и рецензии и выбрать то, что подходит именно вам, и уже после решить, хотите ли вы учиться у нас
Можно посмотреть программы, формат обучения, лицензию и рецензии и выбрать то, что подходит именно вам, и уже после решить, хотите ли вы учиться у нас

Читать дальше
Методы анализа
Что такое технический анализ, почему он так привлекателен для трейдеров, как работают индикаторы и почему сигнал на графике ещё не объясняет движение цены.
Основы трейдинга
Разбираем всю последовательность: как найти значимую область через профиль объёма, дождаться реакции цены, определить место ошибки, цель, Risk/Reward, размер позиции и понять, стоит ли вообще входить.
Основы трейдинга
Размер позиции связывает логичный стоп, допустимый денежный риск и торговый капитал. Объясняем, почему крупная позиция может иметь небольшой риск, как распределять капитал и почему постоянная торговля микроскопическими суммами тоже бывает ошибкой.