


Механика биржевой торговли
18.09.2026
Арбитраж на бирже: как зарабатывают на расхождении цен и почему разница в котировках ещё не означает прибыль
Разбираем арбитраж без мифа о бесплатных деньгах: связанные цены, расходы, исполнение, ликвидность и статистический арбитраж.

Эдан Альтц
7 мин
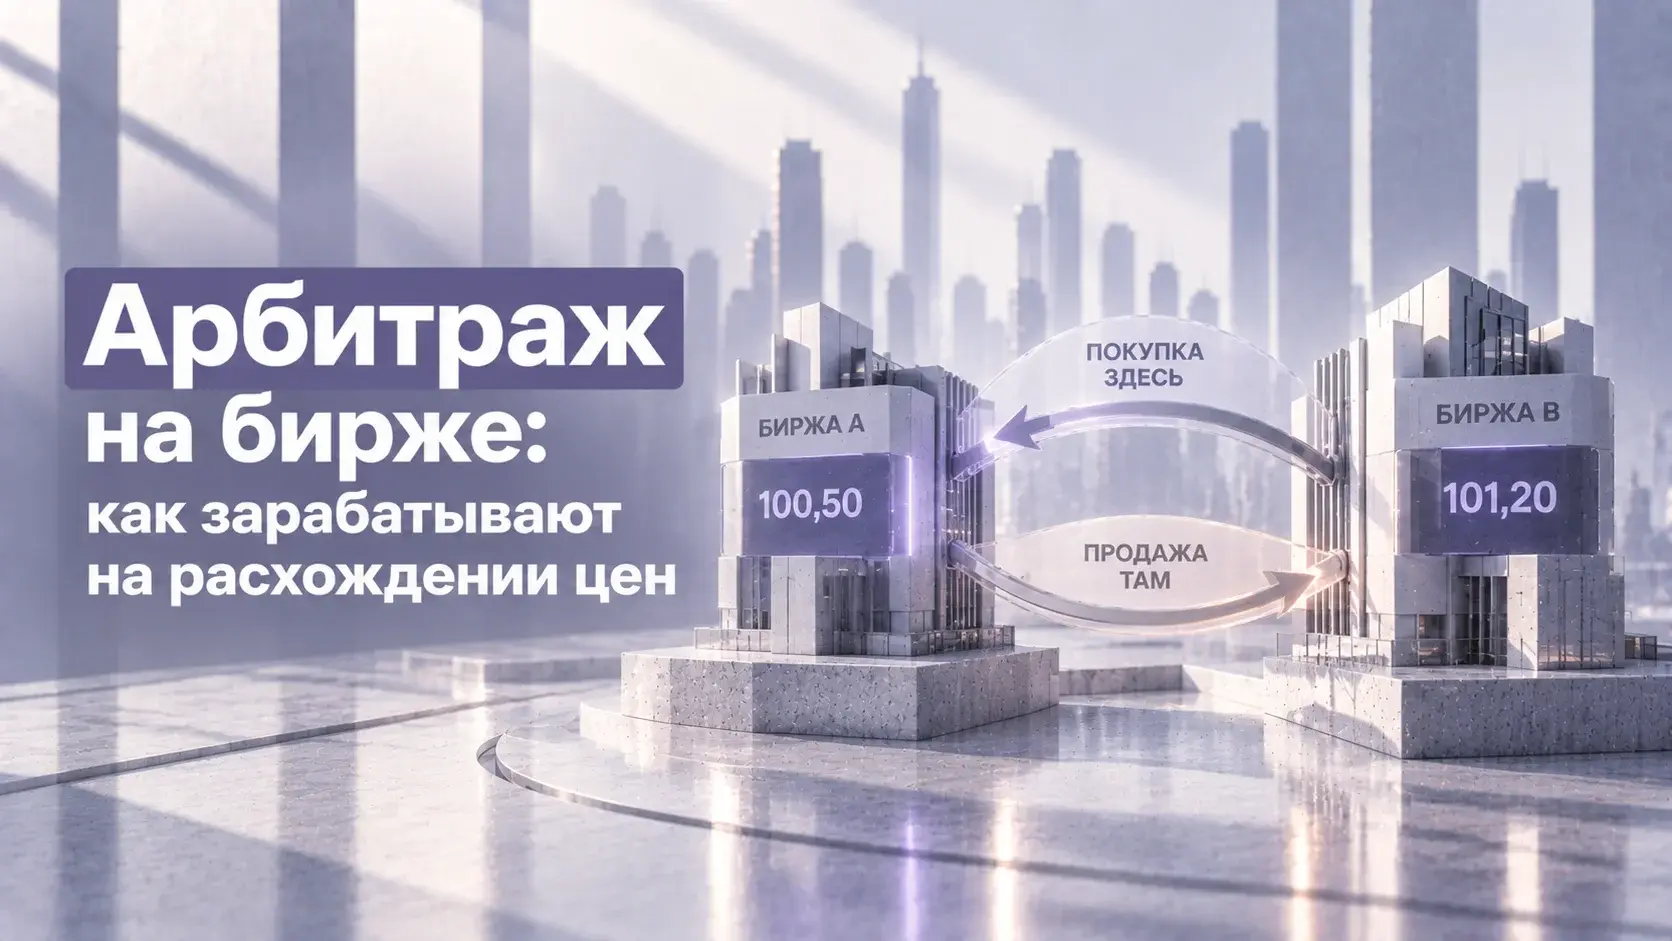
Один и тот же актив на одной площадке можно купить за 1 000 рублей, а на другой в ту же секунду продать за 1 010. Если обе сделки реально провести по этим ценам, направление рынка уже не так важно: одна сторона куплена дешевле, вторая продана дороже, а результат возникает из разницы между ними.
Так работает базовая логика арбитража. Но десять рублей между котировками ещё не равны десяти рублям прибыли. Нужно одновременно исполнить обе сделки, учесть комиссии, спред, проскальзывание, доступный объём, стоимость капитала и правила расчётов. Иногда после этого арбитраж остаётся. Иногда от красивой разницы на экране не остаётся ничего.
Что на самом деле называют арбитражем
Арбитраж строится на расхождении цен экономически связанных инструментов. Один из них покупается относительно дешевле, другой одновременно продаётся относительно дороже, а результат должен возникнуть из сокращения этой разницы или из уже зафиксированного ценового несоответствия.
Связь между инструментами здесь принципиальна. Если акция одной компании стоит 1 000 рублей, а другой - 800, разница сама по себе ничего не означает: компании разные, цены могут расходиться дальше сколько угодно. Совсем другая конструкция возникает, когда речь идёт об одном активе на двух площадках, акции и фьючерсе на неё либо нескольких контрактах, стоимость которых связана условиями исполнения.
Представим один актив на двух рынках. На первом его продают по 1 000 рублей, на втором готовы купить по 1 010. Арбитражёр покупает на первом рынке и продаёт на втором. Если таких участников становится много, покупки начинают поднимать нижнюю цену, а продажи опускают верхнюю. Расхождение сокращается до тех пор, пока потенциальный заработок не становится сопоставим с расходами на саму операцию.
Поэтому крупные ценовые несоответствия на ликвидных рынках обычно живут недолго. Чем легче их использовать, тем больше капитала пытается это сделать и тем быстрее исчезает сама возможность.
Почему один актив вообще может одновременно иметь разные цены
Цена формируется заявками конкретных участников на конкретной площадке. Даже если торгуется один и тот же актив, набор покупателей и продавцов в данный момент различается, как различаются ликвидность, глубина стакана, комиссии и скорость доступа.
На одной площадке крупная рыночная заявка может быстро выкупить несколько уровней продавцов и поднять цену с 1 000 до 1 006 рублей. На другой в это время предложения ещё остаются около 1 001. Между двумя рынками ненадолго возникает разница.
Само существование этой разницы не означает, что кто-то ошибся в расчётах. Рынок не представляет собой единую таблицу, где центральный компьютер сначала определяет "правильную цену", а затем раздаёт её всем площадкам. Цены меняются через реальные сделки, поэтому связанные рынки способны немного расходиться, пока действия участников снова их не сблизят.
Чем дешевле и быстрее можно перемещать капитал между рынками, тем теснее обычно связаны их котировки. Если торговля между площадками затруднена, есть ограничения на движение капитала или актив нельзя свободно продать в шорт, разница способна сохраняться дольше.
Спот и фьючерс могут различаться совершенно законно
Акция торгуется по 1 000 рублей, а фьючерс на неё - по 1 030. Если просто вычесть одну цену из другой, получится 3%, но это не означает существование арбитражной прибыли в 3%.
Между спотом и фьючерсом существует базис. В цене срочного контракта учитываются срок до исполнения, стоимость денег, ожидаемые выплаты по базовому активу и другие факторы. На товарных рынках добавляются расходы на хранение и доставку. Поэтому связанные инструменты могут иметь разные справедливые цены.
Сравнивать нужно не фьючерс со спотом один к одному, а фактическое расхождение с тем соотношением, которое объясняется экономикой контракта. Если до экспирации остаётся немного времени, а разница стала заметно больше экономически объяснимой величины, капитал начинает использовать отклонение: относительно дешёвая сторона покупается, дорогая продаётся.
Так работает связь между двумя рынками. Фьючерс сближается со спотом к окончанию срока не потому, что существует математическое правило, способное двигать цену. Участникам становится выгодно совершать сделки против слишком большого расхождения, и именно эти сделки меняют котировки.
Расхождение в 0,5% может оказаться убыточной сделкой
Пусть на одной площадке актив продаётся по 100 рублей, а на другой его можно продать по 100,50. Разница составляет 0,5%. Для среднесрочной сделки полпроцента может выглядеть небольшой величиной, а для арбитража это уже вся потенциальная экономика операции.
Нужно купить первую сторону и продать вторую. На обеих сделках есть комиссии. Лучшие цены находятся внутри спреда, а нужный объём может лежать сразу на нескольких уровнях стакана. При исполнении появляется проскальзывание. Если используется заёмный актив или финансирование, они тоже стоят денег.
Допустим, после всех расходов вместо 0,5% осталось 0,08%. Теперь даже небольшое ухудшение одной из двух цен способно уничтожить ожидаемый плюс.
Объём имеет такое же значение. Если актив можно купить по 100 рублей только в количестве ста штук, котировка 100 рублей ничего не говорит о возможности купить по ней позицию на несколько миллионов. Как только крупная заявка начинает разбирать стакан, средняя цена покупки увеличивается. Одновременно крупная продажа на другой стороне способна опускать цену. Арбитражное расхождение уменьшается действиями самого арбитражёра.
Обе стороны должны существовать одновременно
Допустим, первая площадка предлагает покупку по 1 000 рублей, а на второй есть покупатель по 1 010. Вы отправляете две заявки. Покупка проходит по 1 000, но ко времени второй сделки покупатель по 1 010 уже снял заявку, и ближайшая доступная цена стала 998.
Конструкция перестала быть арбитражной. Теперь у вас просто есть купленный актив, стоимость которого движется вместе с рынком.
Для операций с маленьким потенциальным преимуществом скорость исполнения поэтому имеет огромное значение. Обнаружить две подходящие котировки мало - нужно успеть получить обе. Профессиональные участники вкладываются в инфраструктуру, прямой доступ к площадкам и автоматизацию не потому, что человеческий глаз плохо замечает разницу в ценах, а потому что сама возможность может исчезнуть быстрее, чем вручную будут отправлены две заявки. Для лимитных заявок к этому добавляется ещё и место в очереди: нужная цена может появиться, а встречного объёма до вашей заявки всё равно не хватит.
По этой же причине рекламные истории про криптовалютный арбитраж с постоянными 1-2% между биржами нужно считать полностью. Разница котировок действительно может существовать, но к ней добавляются комиссии площадок, стоимость вывода, время перевода, разные сети, доступный объём и необходимость заранее держать деньги на нескольких биржах. Если сначала купить монету, потом переводить её на другую площадку и лишь после зачисления продавать, через это время первоначальная цена может уже не существовать.
Арбитраж и торговля на возвращение к среднему - разные конструкции
Две акции несколько лет двигались похоже. Затем одна выросла на 15%, а вторая почти не изменилась. Можно продать первую и купить вторую, рассчитывая, что привычное соотношение восстановится.
Такие стратегии часто относят к статистическому арбитражу, но риск здесь другой. Между двумя компаниями нет обязательства вернуться к старому соотношению. У одной могла измениться прибыль, долговая нагрузка, дивиденды или ожидания рынка, поэтому расхождение способно сохраниться или стать ещё больше.
Здесь уже существует прогноз: мы предполагаем, что историческая статистическая связь продолжит работать. Результат оценивается через серию сделок и математическое ожидание, а не через заранее зафиксированную разницу двух практически эквивалентных денежных потоков.
Поэтому само слово "арбитраж" не делает стратегию безрисковой. Нужно смотреть на то, насколько жёстко связаны две стороны позиции и существует ли экономический механизм, который ограничивает их расхождение.
Одна и та же разница для разных участников стоит по-разному
Пусть между двумя котировками находится 0,2%. Частный клиент платит комиссии, торгует через обычное брокерское подключение и не имеет дешёвого доступа к короткой продаже. После расходов операция даёт отрицательный результат.
Другой участник платит меньшие комиссии, имеет прямой доступ к обеим площадкам, дешёвое финансирование и заранее размещённый капитал с двух сторон. Для него из тех же 0,2% может оставаться прибыль.
Размер позиции тоже меняет расчёт. Возможность на 100 000 рублей может быть интересна частному трейдеру и практически бессмысленна для фонда с миллиардами под управлением. Попытка провести крупный объём сама изменит цены и уничтожит расхождение.
Поэтому нельзя сказать, что на рынке "есть арбитраж 0,2%" только на основании двух котировок. Есть определённое ценовое расхождение, а возможность превратить его в деньги зависит от условий конкретного участника.
Арбитраж связывает отдельные рынки в одну систему
Арбитраж полезно знать даже без намерения им заниматься. Через него хорошо видно, почему связанные цены не живут независимо друг от друга.
Если фьючерс становится слишком дорогим относительно базового актива, появляется стимул продавать фьючерс и покупать более дешёвую сторону конструкции. Если один актив на двух доступных площадках начинает сильно отличаться в цене, капитал идёт туда, где он дешевле, и продаёт там, где дороже. Эти операции одновременно двигают обе цены навстречу друг другу.
Так формируется причинная связь, которой часто не хватает при чтении графиков. Цена возвращается не потому, что "отклонилась слишком далеко" или линия обязана прийти к среднему значению. Возникает конкретная экономическая выгода, участники начинают использовать её реальными заявками, и их действия меняют рынок.
Сам арбитраж поэтому не сводится к поиску двух разных чисел. Нужно доказать, что инструменты действительно связаны, расхождение превышает нормальные расходы этой связи, обе сделки можно исполнить нужным объёмом и после всех затрат остаётся положительный результат.
В Altz School мы так же разбираем обычную торговлю: нас интересует не совпадение картинки с шаблоном, а механизм, который способен создавать движение цены. Если хотите посмотреть программу, формат практики и совместной торговли после обучения, запишитесь на подробную экскурсию по школе. Покажем, как всё устроено, а решение вы примете уже после.
Поделиться материалом
Если хотите разбираться в рынке самостоятельно
В нашей школе есть несколько программ для разных задач: от внутридневной/среднесрочной торговли и практической работе с рынком до дивидендных стратегий и анализа компаний.
Можно посмотреть программы, формат обучения, лицензию и рецензии и выбрать то, что подходит именно вам, и уже после решить, хотите ли вы учиться у нас
Можно посмотреть программы, формат обучения, лицензию и рецензии и выбрать то, что подходит именно вам, и уже после решить, хотите ли вы учиться у нас

Читать дальше
Методы анализа

Что такое технический анализ, почему он так привлекателен для трейдеров, как работают индикаторы и почему сигнал на графике ещё не объясняет движение цены.
Основы трейдинга

Разбираем всю последовательность: как найти значимую область через профиль объёма, дождаться реакции цены, определить место ошибки, цель, Risk/Reward, размер позиции и понять, стоит ли вообще входить.
Основы трейдинга

Размер позиции связывает логичный стоп, допустимый денежный риск и торговый капитал. Объясняем, почему крупная позиция может иметь небольшой риск, как распределять капитал и почему постоянная торговля микроскопическими суммами тоже бывает ошибкой.