


Фундаментальный анализ
18.09.2026
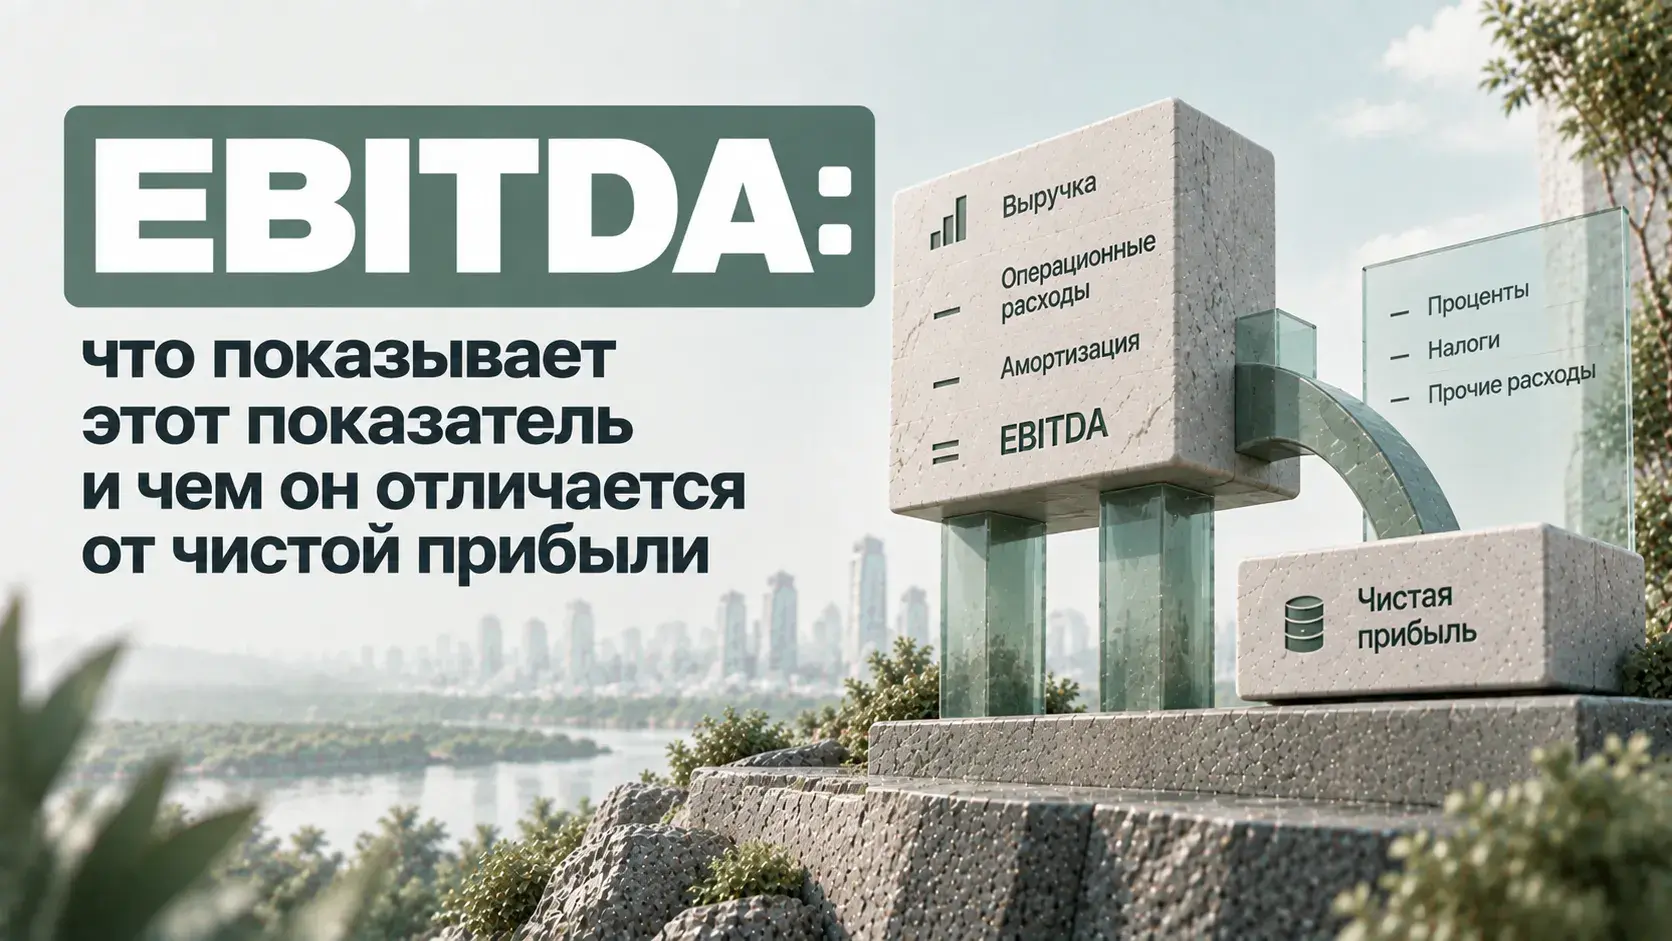
EBITDA: что показывает этот показатель и чем он отличается от чистой прибыли
Разбираем EBITDA, амортизацию, долг, CAPEX, EBITDA margin и ситуации, когда показатель выглядит лучше реальной денежной картины бизнеса.

Эдан Альтц
8 мин
Компания может показать 20 млрд ₽ чистой прибыли и 60 млрд ₽ EBITDA. Другая - 10 млрд ₽ чистой прибыли и те же 60 млрд ₽ EBITDA. На первый взгляд возникает ощущение, что EBITDA каким-то образом показывает «настоящую прибыль», а чистая прибыль просто испорчена бухгалтерией.
Нет. Это два разных показателя, которые отвечают на разные вопросы.
Чистая прибыль показывает, какой финансовый результат остался после расходов, процентов по долгу, налогов и других учитываемых статей. EBITDA специально убирает часть этих расходов, чтобы посмотреть на бизнес с другой стороны.
Что такое EBITDA
EBITDA расшифровывается как Earnings Before Interest, Taxes, Depreciation and Amortization. По-русски - прибыль до процентов, налогов и амортизации.
Все эти обозначения мы собрали отдельно в словаре фундаментального анализа, а здесь разберём сам смысл показателя.
Представим условную компанию: выручка - 100 млрд ₽; операционные расходы без амортизации - 60 млрд ₽; амортизация - 10 млрд ₽; проценты по долгам - 8 млрд ₽; налог - 4 млрд ₽.
Если сильно упростить расчёт, EBITDA будет около 40 млрд ₽. После амортизации, процентов и налогов до чистой прибыли дойдёт уже значительно меньшая сумма. Это не означает, что один показатель правильный, а второй ошибочный. Просто мы смотрим на компанию на разных уровнях.
Зачем из прибыли убирают проценты
Проценты по кредитам и облигациям зависят не только от того, насколько хорошо работает основной бизнес, но и от того, как он финансируется.
Представим два почти одинаковых предприятия. Оба продают продукции на 100 млрд ₽ и получают одинаковый результат от основной деятельности. Только первое построено в основном на собственные деньги, а второе несколько лет активно брало кредиты. У первой компании процентные расходы - 1 млрд ₽, у второй - 12 млрд ₽.
Их чистая прибыль будет сильно отличаться, хотя заводы могут производить одинаковый объём продукции с одинаковой себестоимостью. EBITDA позволяет временно убрать стоимость долга и сравнить то, как работают сами бизнесы до учёта структуры финансирования.
Но долг от этого никуда не исчезает. Если компания ежегодно отдаёт банкам огромную часть заработанного, акционера это вполне должно интересовать. Поэтому EBITDA не заменяет анализ долга и чистой прибыли.
Зачем убирают налоги
Налоговая нагрузка тоже может отличаться у похожих компаний. У одной есть льготы. Другая работает в другой юрисдикции. Третья получила разовую налоговую корректировку.
Если задача - сравнить именно операционную способность бизнеса зарабатывать, налог иногда мешает сравнению. EBITDA исключает его из расчёта. Но налог компания всё равно платит. EBITDA просто говорит: сейчас эту часть мы временно уберём, потому что хотим посмотреть на другой слой бизнеса.
Амортизация - самая интересная часть EBITDA
Представим: завод купил оборудование за 100 млн ₽, которое будет работать десять лет. В бухгалтерском учёте его стоимость обычно не записывается целиком в расходы первого года, а постепенно переносится на расходы в течение срока использования.
Если условно распределить 100 млн ₽ на десять лет, каждый год в отчёте появится по 10 млн ₽ амортизации. При этом компания не переводит кому-то эти 10 млн ₽ каждый год: деньги за оборудование могли уйти раньше, когда его покупали.
Поэтому амортизация - расход в отчёте о прибыли, но не текущая денежная выплата этого периода. EBITDA добавляет амортизацию обратно, и после этого показатель часто выглядит заметно красивее чистой прибыли.
Но оборудование всё-таки приходится покупать
Представим компанию с EBITDA 50 млрд ₽. Только для поддержания производства она каждый год должна тратить 35 млрд ₽ на шахты, станки, трубы, серверы или другое оборудование.
Формально эти капитальные расходы, CAPEX, не уменьшают EBITDA напрямую. Но деньги из компании они вполне реально забирают. Поэтому фраза «у компании EBITDA 50 млрд ₽» не означает, что у неё есть 50 млрд ₽ свободных денег.
В капиталоёмких отраслях разница может быть огромной. Завод, нефтяная компания и лёгкий интернет-сервис способны иметь одинаковую EBITDA, но совершенно разные потребности в инвестициях для поддержания бизнеса.
Именно поэтому дальше нам понадобится свободный денежный поток, FCF: он помогает увидеть, сколько денег остаётся после капитальных затрат.
EBITDA может расти, а акционеру от этого не становиться лучше
Первый год: EBITDA - 40 млрд ₽; долг - 50 млрд ₽; процентные расходы - 5 млрд ₽; чистая прибыль - 20 млрд ₽. Второй год: EBITDA - 50 млрд ₽; долг - 180 млрд ₽; процентные расходы - 18 млрд ₽; чистая прибыль - 12 млрд ₽.
EBITDA выросла на 25%. Основной бизнес действительно мог стать крупнее. Но одновременно компания набрала столько долга, что чистая прибыль снизилась. Нельзя выбрать удобную цифру 50 млрд ₽ и объявить, что дела идут прекрасно. EBITDA показывает одну часть картины. Долг и стоимость его обслуживания - другую.
Бывает и наоборот: чистая прибыль падает, EBITDA почти не меняется
Допустим, EBITDA компании составила 30 млрд ₽ в прошлом году и 31 млрд ₽ в текущем. Основная деятельность практически не изменилась. Но в текущем году компания списала старый актив на 8 млрд ₽ и заплатила заметно больше процентов по долгам. Чистая прибыль из-за этого снизилась с 15 до 5 млрд ₽.
Если смотреть только на Net Income, год выглядит очень слабым. EBITDA показывает, что на уровне основной операционной деятельности обвала не произошло. Это не делает списание и проценты неважными. Просто теперь мы знаем, где именно произошло ухудшение.
EBITDA особенно удобна для сравнения компаний
Представим двух производителей из одной отрасли. У одного EBITDA 20 млрд ₽, у другого - 80 млрд ₽. Сравнивать абсолютные суммы почти бессмысленно: второй бизнес может быть просто в четыре раза крупнее.
Поэтому рядом часто используют EBITDA margin, или рентабельность по EBITDA: EBITDA margin = EBITDA / выручка × 100%. Компания получила 100 млрд ₽ выручки и 20 млрд ₽ EBITDA - маржа 20%. Другая получила 400 млрд ₽ выручки и 60 млрд ₽ EBITDA - маржа 15%.
Вторая компания намного крупнее и имеет EBITDA втрое больше, но первая оставляет больше EBITDA с каждого рубля выручки. Так показатель становится удобнее для сравнения похожих бизнесов разного масштаба.
Откуда берётся EBITDA в отчётности
EBITDA не всегда является стандартной строкой бухгалтерского отчёта. Компании часто рассчитывают её самостоятельно и публикуют в презентациях для инвесторов или в комментариях к результатам.
Причём может встречаться не только EBITDA, но и Adjusted EBITDA - скорректированная EBITDA. Из обычного показателя компания дополнительно убирает расходы или доходы, которые считает разовыми: например, реструктуризацию, выплаты сотрудникам, судебные расходы или другие статьи.
Иногда корректировка действительно делает сравнение периодов полезнее. Иногда после нескольких корректировок показатель начинает выглядеть так, будто из бизнеса аккуратно вырезали всё неприятное. Поэтому если в отчёте написано Adjusted EBITDA, лучше посмотреть, какие именно корректировки компания сделала.
EBITDA плохо подходит для некоторых бизнесов
Для банков, например, процентные доходы и расходы - часть самого бизнеса. Банк буквально зарабатывает на деньгах и стоимости денег. Если у промышленной компании проценты можно временно отделить от основной деятельности, то для банка такая логика уже намного менее естественна.
Поэтому EBITDA особенно распространена в нефинансовых компаниях, а анализ банков требует других показателей. Нельзя взять один коэффициент и одинаково применять его к заводу, банку, ретейлеру и IT-компании.
EBITDA и EV/EBITDA
EBITDA понадобится нам ещё раз, когда дойдём до мультипликаторов. Один из самых распространённых - EV/EBITDA. В числителе находится Enterprise Value, условная стоимость всего бизнеса с учётом долга и денежных средств. В знаменателе - EBITDA.
Получается способ сопоставить стоимость компании с её операционным результатом до процентов, налогов и амортизации. Само число EV/EBITDA мы отдельно разберём позже, потому что здесь появляются дополнительные нюансы: разные отрасли, долговая нагрузка, капитальные расходы, цикличность бизнеса и нормальность текущей EBITDA.
Что смотреть рядом с EBITDA
Если компания показывает большую или быстро растущую EBITDA, я бы сразу смотрел ещё несколько вещей: растёт ли вместе с ней выручка, что происходит с EBITDA margin, сколько у компании долга и процентов, какой CAPEX нужен бизнесу, что происходит с чистой прибылью и превращается ли операционный результат в денежный поток.
Тогда EBITDA выполняет нормальную функцию - помогает отделить операционную часть бизнеса от некоторых других факторов. Если же использовать её как замену прибыли, денежному потоку, долгу и всему остальному анализу, получится очень удобная цифра, из которой исчезло почти всё, что мешало ей выглядеть красивой.
В Altz School фундаментальный анализ - это не набор лекций о P/E, EBITDA и финансовой отчётности. Теорию вы можете прочитать и здесь. В обучении мы даём пошаговый алгоритм анализа и отбора компаний: что смотреть сначала, какие показатели сравнивать дальше, как отсеивать неподходящие варианты и как переходить от десятков доступных компаний к тем, которые соответствуют именно вашим задачам.
В результате вы проходите этот путь целиком на практике и формируете собственный портфель из компаний, которые выбрали и разобрали сами, понимая, почему каждая из них в нём находится. Если хотите посмотреть, как устроен этот алгоритм, запишитесь на подробную экскурсию по Altz School. Покажем программу, практическую часть и результат, к которому вы приходите в конце обучения.
Поделиться материалом
Если хотите разбираться в рынке самостоятельно
В нашей школе есть несколько программ для разных задач: от внутридневной/среднесрочной торговли и практической работе с рынком до дивидендных стратегий и анализа компаний.
Можно посмотреть программы, формат обучения, лицензию и рецензии и выбрать то, что подходит именно вам, и уже после решить, хотите ли вы учиться у нас
Можно посмотреть программы, формат обучения, лицензию и рецензии и выбрать то, что подходит именно вам, и уже после решить, хотите ли вы учиться у нас

Читать дальше
Методы анализа

Что такое технический анализ, почему он так привлекателен для трейдеров, как работают индикаторы и почему сигнал на графике ещё не объясняет движение цены.
Основы трейдинга

Разбираем всю последовательность: как найти значимую область через профиль объёма, дождаться реакции цены, определить место ошибки, цель, Risk/Reward, размер позиции и понять, стоит ли вообще входить.
Основы трейдинга

Размер позиции связывает логичный стоп, допустимый денежный риск и торговый капитал. Объясняем, почему крупная позиция может иметь небольшой риск, как распределять капитал и почему постоянная торговля микроскопическими суммами тоже бывает ошибкой.