


Фундаментальный анализ
18.09.2026
Свободный денежный поток FCF: сколько денег на самом деле остаётся у компании
Разбираем свободный денежный поток, операционный cash flow, CAPEX, поддерживающие и ростовые инвестиции и причины положительного или отрицательного FCF.

Эдан Альтц
8 мин
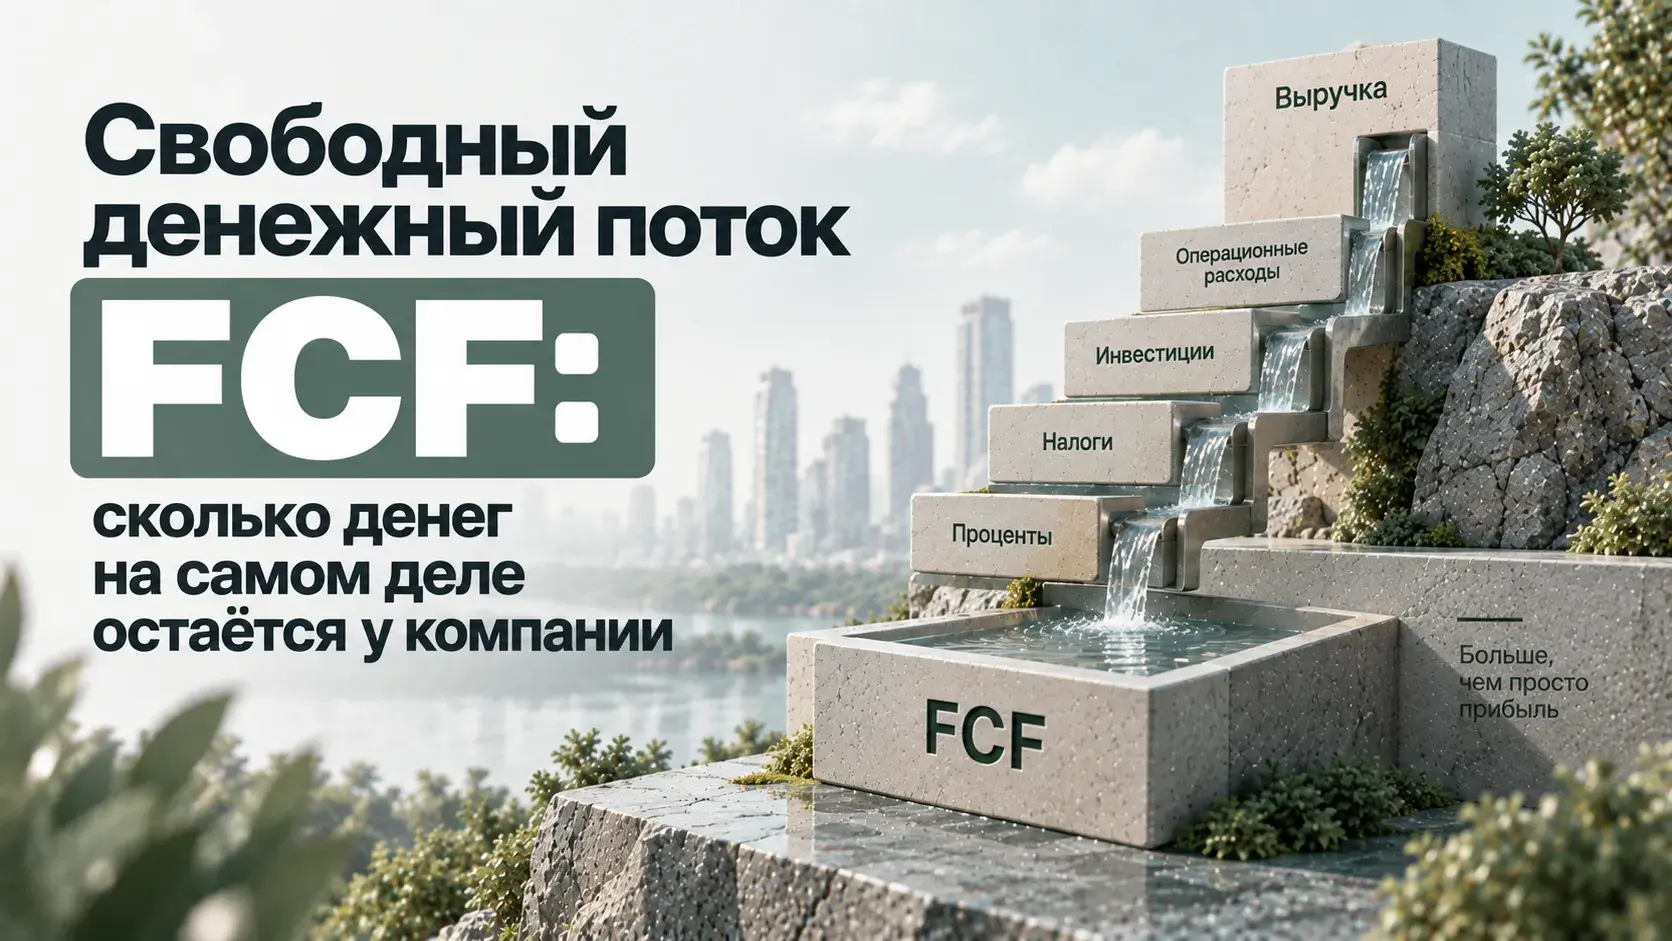
Компания может показать отличную чистую прибыль, растущую EBITDA и при этом почти не оставлять свободных денег. Причина простая: бизнесу иногда приходится постоянно вкладывать огромные суммы обратно в себя.
Заводу нужны новые станки, нефтяной компании - бурение и инфраструктура, оператору связи - сети и оборудование, ретейлеру - магазины и склады. Поэтому после прибыли и EBITDA имеет смысл посмотреть ещё на один показатель - FCF, свободный денежный поток.
Он помогает ответить уже не на вопрос «сколько компания заработала по отчётности?», а на другой: сколько денег осталось после работы бизнеса и необходимых капитальных вложений.
Что такое FCF
FCF расшифровывается как Free Cash Flow, свободный денежный поток. В простом варианте его можно представить так: FCF = операционный денежный поток - CAPEX.
Допустим, компания за год получила 50 млрд ₽ денежного потока от основной деятельности и потратила 20 млрд ₽ на строительство, оборудование и другие капитальные вложения. Свободный денежный поток составит около 30 млрд ₽.
Это уже деньги, которые не были поглощены текущей работой бизнеса и капитальными затратами за этот период. Сам термин FCF и другие обозначения из отчётности мы отдельно собрали в словаре фундаментального анализа.
Почему FCF не равен чистой прибыли
Чистая прибыль формируется по правилам бухгалтерского учёта. Денежный поток показывает движение денег. Разница иногда огромная.
Представим компанию, которая продала товаров на 100 млрд ₽ и показала 15 млрд ₽ чистой прибыли. Только часть покупателей ещё не рассчиталась, поэтому дебиторская задолженность сильно выросла. В отчёте о прибыли продажи уже есть. В банковском счёте компании этих денег пока нет.
Одновременно компания могла закупить запасы, рассчитаться с поставщиками или получить авансы от клиентов. Все эти движения влияют на реальные деньги, хотя не обязательно совпадают по времени с признанием доходов и расходов.
Поэтому компания с прибылью 15 млрд ₽ вполне может показать операционный денежный поток 8 млрд ₽, 20 млрд ₽ или даже отрицательную величину.
Сначала операционный денежный поток
До FCF нужно добраться через Operating Cash Flow, OCF - денежный поток от операционной деятельности. Он показывает, сколько денег принесла основная работа бизнеса с учётом реальных поступлений и выплат.
Представим две компании. Обе показывают по 20 млрд ₽ чистой прибыли. У первой операционный денежный поток - 25 млрд ₽. У второй - 8 млрд ₽. Само по себе это ещё не делает первую хорошей, а вторую плохой. Но различие точно стоит разобрать.
Например, у второй могли резко вырасти запасы или дебиторская задолженность. Возможно, это временный эффект. Возможно, компании всё сложнее превращать продажи в реальные деньги. Именно поэтому в пошаговом разборе финансовой отчётности мы смотрим прибыль и денежные потоки рядом.
Что такое CAPEX
CAPEX, Capital Expenditures - капитальные расходы. Это деньги, которые компания вкладывает в долгосрочные активы: оборудование, здания, инфраструктуру, производственные мощности, серверы, транспорт и многое другое.
Представим завод. Старый станок ломается, компания покупает новый за 500 млн ₽. В момент покупки 500 млн ₽ вполне реально уходят со счёта. Но в отчёте о прибылях и убытках вся эта сумма не обязательно станет расходом сразу. Стоимость оборудования может списываться постепенно через амортизацию в течение нескольких лет.
Поэтому EBITDA способна выглядеть прекрасно, хотя бизнес ежегодно требует огромных капитальных вложений. FCF возвращает нас от красивой операционной цифры к реальному движению денег.
Две компании с одинаковой EBITDA могут быть совершенно разными
Представим две компании с EBITDA по 100 млрд ₽. Первая работает в бизнесе, где для поддержания деятельности ежегодно требуется 15 млрд ₽ CAPEX. Вторая должна вкладывать 70 млрд ₽.
Если их операционные денежные потоки похожи, после капитальных расходов у первой останется намного больше свободных денег. Поэтому одинаковая EBITDA не означает одинаковую способность платить дивиденды, снижать долг, выкупать акции или финансировать дальнейший рост.
Для капиталоёмких бизнесов этот разрыв особенно заметен.
Но не весь CAPEX одинаковый
Часть капитальных расходов нужна просто для того, чтобы бизнес продолжал работать примерно на прежнем уровне. Это часто называют поддерживающим CAPEX.
Другая часть идёт на развитие: новый завод, дополнительные магазины, расширение сети, новые мощности.
Представим компанию, которая тратит 40 млрд ₽ CAPEX. Из них 15 млрд ₽ нужны для замены изношенного оборудования, а ещё 25 млрд ₽ - на строительство нового производства.
Если просто вычесть все 40 млрд ₽, свободный денежный поток будет выглядеть низким. Но часть денег компания сознательно вкладывает в будущий рост. Поэтому маленький FCF не всегда означает слабый бизнес. Иногда компания много инвестирует, потому что расширяется.
Но тогда следующий вопрос очевиден: окупаются ли эти инвестиции и дают ли они дополнительную прибыль и денежный поток позже.
Отрицательный FCF не всегда катастрофа
Представим молодую растущую компанию. Она уже получает положительный денежный поток от основной деятельности - 10 млрд ₽, но строит новые мощности на 20 млрд ₽. FCF получается минус 10 млрд ₽.
Формально свободный денежный поток отрицательный. При этом сама основная деятельность может быть прибыльной, а отрицательная цифра появилась из-за активного расширения.
Совсем другая ситуация - зрелая компания, которая годами показывает отрицательный FCF, потому что основная деятельность плохо приносит деньги, а огромный CAPEX требуется просто для сохранения существующего производства.
Цифра одна и та же: FCF ниже нуля. Причины - противоположные. Поэтому FCF, как и любой другой финансовый показатель, нельзя читать без контекста.
Положительный FCF тоже не всегда повод радоваться
Можно представить обратную ситуацию. Компания резко сократила капитальные расходы, перестала инвестировать в оборудование и показала прекрасный свободный денежный поток.
В текущем году денег осталось много. Но если через несколько лет оборудование начнёт устаревать, производство потеряет эффективность и компании всё равно придётся догонять отложенные инвестиции, сегодняшняя экономия может оказаться временной.
Поэтому высокий FCF полезно сопоставлять с тем, за счёт чего он появился. Сильный операционный денежный поток - одна история. Временное прекращение необходимых инвестиций - другая.
На что компания вообще может потратить свободные деньги
Если после операционной деятельности и CAPEX у компании остаются деньги, дальше у руководства появляется выбор. Их можно направить на дивиденды, погашение долгов, выкуп собственных акций, приобретение других компаний, новые инвестиции или просто оставить на счетах.
Поэтому устойчивый свободный денежный поток особенно важен для компаний, от которых инвестор ждёт регулярных дивидендов. Дивиденды не платятся из слова «прибыль» в отчёте. В какой-то момент для выплаты всё равно нужны реальные деньги.
FCF может меняться очень резко от года к году
Представим компанию, которая обычно генерирует около 30 млрд ₽ свободного денежного потока. В одном году она начала строительство крупного завода и CAPEX вырос с 20 до 60 млрд ₽. FCF сразу провалился до отрицательных значений.
Через два года стройка закончилась, капитальные расходы вернулись к обычному уровню, а новое предприятие начало приносить дополнительный денежный поток. Если посмотреть только на год строительства, компания выглядит намного слабее, чем обычно. Если посмотреть несколько лет, становится понятен весь инвестиционный цикл.
Поэтому FCF особенно полезно анализировать в динамике, а не по одному отчётному периоду.
FCF на одну акцию
Как и прибыль, свободный денежный поток иногда имеет смысл смотреть в расчёте на одну акцию. Компания могла увеличить общий FCF с 20 до 25 млрд ₽. Но если количество акций одновременно выросло на 30%, на каждую акцию свободных денег стало меньше.
Для владельца акции имеет значение не только размер всего бизнеса, но и его доля в этом бизнесе. Поэтому при долгосрочном анализе полезно следить и за количеством акций в обращении.
Почему вокруг FCF бывают разные цифры
С FCF есть ещё одна техническая особенность: в разных источниках расчёт может немного отличаться. Самый простой вариант - операционный денежный поток минус капитальные расходы.
Но в аналитике могут использовать более сложные версии, например FCFF - Free Cash Flow to Firm и FCFE - Free Cash Flow to Equity. Они нужны для отдельных способов оценки бизнеса и учитывают денежные потоки немного по-разному.
На базовом уровне важнее не запоминать сразу все варианты формул, а понимать саму логику: сколько денег генерирует бизнес и сколько из них приходится вернуть обратно в него для работы и развития.
Что смотреть рядом с FCF
Представим, компания показывает FCF 40 млрд ₽. Само число ничего не говорит без остальных показателей.
Я бы посмотрел, как менялся операционный денежный поток, почему именно такой CAPEX, является ли он поддерживающим или связан с расширением, что происходит с долгом, сколько компания платит дивидендами и повторяется ли положительный денежный поток несколько лет подряд.
Тогда становится понятно, откуда появились свободные деньги и насколько устойчиво компания способна их генерировать.
Чистая прибыль показывает результат по правилам отчётности. EBITDA помогает посмотреть на операционную деятельность без части расходов. FCF возвращает нас к деньгам и показывает, что осталось после того, как бизнес получил деньги от своей работы и вложился в долгосрочные активы.
В Altz School фундаментальный анализ устроен не как набор отдельных лекций о прибыли, EBITDA, FCF и мультипликаторах. В обучении вы получаете пошаговый алгоритм отбора компаний: последовательно проходите отчётность, оцениваете качество бизнеса, финансовую устойчивость, денежные потоки и стоимость, отбрасываете неподходящие варианты и оставляете компании, соответствующие именно вашим задачам.
В практической части вы проходите этот путь до конца и формируете собственный портфель, понимая, почему выбрали каждую компанию и на какие показатели опирались. Если хотите посмотреть, как устроен этот процесс, запишитесь на подробную экскурсию по Altz School. Покажем программу, последовательность работы и результат обучения.
Поделиться материалом
Если хотите разбираться в рынке самостоятельно
В нашей школе есть несколько программ для разных задач: от внутридневной/среднесрочной торговли и практической работе с рынком до дивидендных стратегий и анализа компаний.
Можно посмотреть программы, формат обучения, лицензию и рецензии и выбрать то, что подходит именно вам, и уже после решить, хотите ли вы учиться у нас
Можно посмотреть программы, формат обучения, лицензию и рецензии и выбрать то, что подходит именно вам, и уже после решить, хотите ли вы учиться у нас

Читать дальше
Методы анализа

Что такое технический анализ, почему он так привлекателен для трейдеров, как работают индикаторы и почему сигнал на графике ещё не объясняет движение цены.
Основы трейдинга

Разбираем всю последовательность: как найти значимую область через профиль объёма, дождаться реакции цены, определить место ошибки, цель, Risk/Reward, размер позиции и понять, стоит ли вообще входить.
Основы трейдинга

Размер позиции связывает логичный стоп, допустимый денежный риск и торговый капитал. Объясняем, почему крупная позиция может иметь небольшой риск, как распределять капитал и почему постоянная торговля микроскопическими суммами тоже бывает ошибкой.