

Основы трейдинга
15.09.2026
Что такое спред в трейдинге и почему сразу после покупки вы можете увидеть убыток
Что такое спред, почему рыночная покупка сразу может показать минус, как на спред влияют ликвидность, размер позиции и состояние рынка.

Эдан Альтц
4 мин
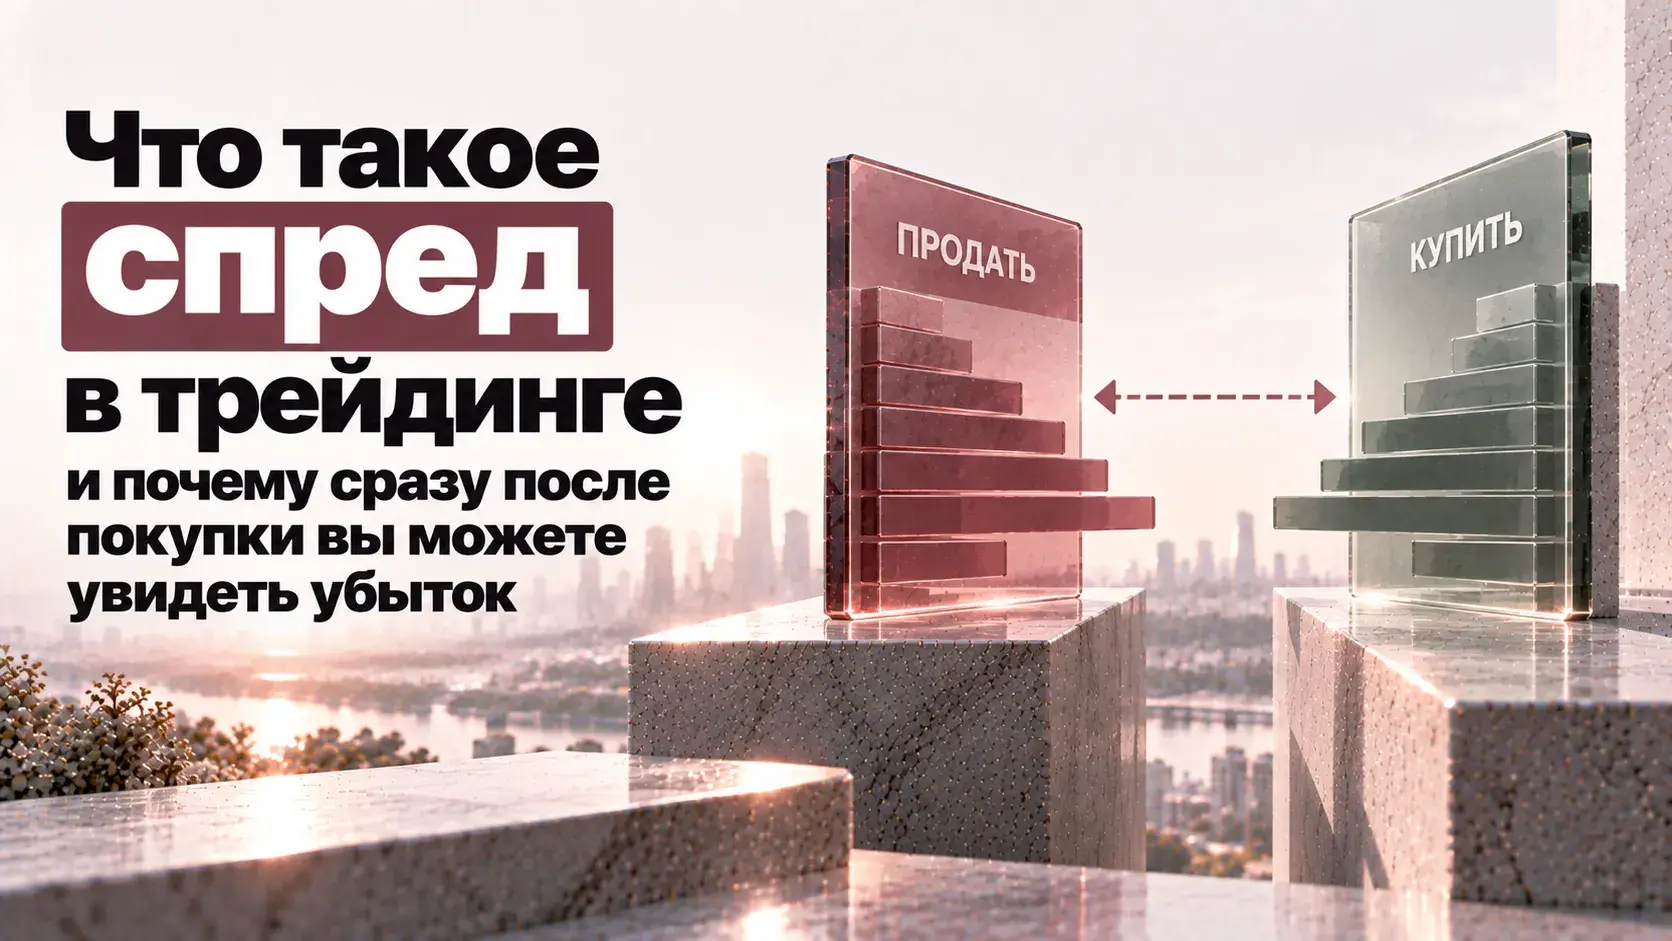
В приложении акция стоит около 500 рублей. Вы покупаете её рыночной заявкой и буквально сразу видите небольшой минус, хотя цена вроде бы никуда не падала.
Причина может быть очень простой: купить прямо сейчас можно было по 500,20, а продать обратно - только по 499,80. Между лучшей ценой покупки и лучшей ценой продажи существует расстояние.
Это расстояние называется спредом.
Что такое спред простыми словами
В каждый момент на рынке есть участники, готовые купить бумагу, и участники, готовые её продать.
Предположим, лучшая заявка покупателя стоит по 499,80 рубля, а лучший продавец предлагает акции по 500,20. Разница между этими ценами составляет 40 копеек. Это и есть спред.
Если вы хотите купить немедленно, приходится соглашаться на предложение продавца около 500,20. Если через секунду захотите продать обратно, ближайший покупатель пока находится только по 499,80.
Цена самой акции за эту секунду могла вообще не измениться, но мгновенная покупка и продажа уже дали бы около 40 копеек убытка на одну бумагу до комиссий. Поэтому небольшой минус сразу после входа не обязательно означает, что рынок уже пошёл против вашей идеи.
Откуда вообще берётся спред
Для сделки должны совпасть две стороны: покупатель и продавец.
Один участник готов купить акцию максимум по 499,80, а другой пока согласен продать не дешевле 500,20. Пока никто из них не изменил цену, между заявками остаётся разрыв.
Если покупатель решит, что ждать больше не хочет, он может купить у продавца по 500,20. Если продавцу срочно нужно выйти, он может продать покупателю по 499,80.
Спред поэтому отражает разницу между лучшими доступными предложениями двух сторон рынка в данный момент. Он постоянно меняется вместе с заявками участников.
Спред особенно заметен при рыночной заявке
Рыночная заявка нужна, когда приоритетом является исполнение сделки сейчас. При покупке она начинает исполняться по ближайшим доступным ценам продавцов, при продаже - по заявкам покупателей.
Если спред узкий, разница между этими ценами может быть почти незаметной. Если широкий, сама необходимость пересечь его уже становится существенной частью стоимости сделки.
Допустим, акция имеет лучшие цены 99,95 на покупку и 100,05 на продажу. Спред составляет 10 копеек, или примерно 0,1%. В другой бумаге покупатели стоят по 98, а продавцы только по 102. Здесь спред уже около 4% относительно середины диапазона. Купить такую бумагу рыночной заявкой и сразу выйти обратно будет очень дорого даже без какого-либо движения рынка.
Широкий спред часто связан с низкой ликвидностью
Ликвидность показывает, насколько легко можно совершить сделку нужного объёма без заметного ухудшения цены.
В активно торгуемой бумаге обычно одновременно присутствует много покупателей и продавцов. Они конкурируют между собой за место в очереди заявок, поэтому лучшие цены часто находятся близко друг к другу.
В менее ликвидном инструменте участников меньше. Лучший покупатель может стоять заметно ниже лучшего продавца, и спред становится шире.
Это не абсолютное правило: даже ликвидная акция способна временно получить широкий спред во время резкого движения или в момент, когда заявок на рынке стало меньше. Но при сравнении инструментов ширина спреда является одной из характеристик качества исполнения.
Спред в рублях и спред в процентах - не одно и то же
Разница в 1 рубль выглядит одинаково только в абсолютной цифре.
Если акция стоит 100 рублей, спред в 1 рубль означает примерно 1% цены. Для акции стоимостью 10 000 рублей тот же рубль составляет всего около 0,01%.
Поэтому сравнивать разные инструменты только по количеству копеек между покупателем и продавцом бессмысленно.
Для торгового решения важнее понимать, насколько этот разрыв велик относительно цены бумаги и потенциального движения, которое вы собираетесь торговать. Для среднесрочной сделки с ожидаемым движением на несколько процентов небольшой спред может почти не влиять на результат. Для очень короткой сделки на доли процента тот же спред способен съесть значительную часть потенциальной прибыли.
Спред и проскальзывание - разные расходы
Спред существует ещё до того, как вы отправили заявку. Это разница между лучшим покупателем и лучшим продавцом.
Проскальзывание появляется, когда фактическая цена исполнения оказывается хуже той, на которую вы рассчитывали.
Например, лучший продавец стоит по 500,20, и в его заявке достаточно акций для всего вашего объёма. Покупка полностью прошла по 500,20. Вы пересекли спред, но дополнительного проскальзывания почти не было.
Если по 500,20 продаётся только часть нужного количества, оставшиеся акции придётся покупать по 500,30, 500,50 и выше. Тогда к спреду добавится ещё и проскальзывание. Эти эффекты часто возникают одновременно, но причины у них разные.
Размер позиции тоже влияет на реальную цену сделки
На экране можно видеть спред всего 20 копеек и решить, что исполнение будет дешёвым. Но лучшие цены ничего не говорят о количестве бумаг, доступных по ним.
Допустим, продавец предлагает по 500,20 только 200 акций, а вам нужно купить 20 000. Первая часть сделки исполнится около лучшей цены, а остальной объём будет собираться по следующим заявкам выше. Формальный спред перед сделкой был небольшим, но средняя цена крупной позиции окажется хуже.
Поэтому спред нельзя анализировать отдельно от объёма заявки и глубины рынка. Для небольшой сделки достаточно узких лучших котировок, а крупной позиции нужна ликвидность уже на нескольких ценовых уровнях.
Лимитная заявка позволяет не пересекать спред любой ценой
Если покупать немедленно необязательно, можно поставить лимитную заявку.
Предположим, покупатели стоят по 499,80, продавцы по 500,20. Вместо рыночной покупки по 500,20 вы ставите лимитную заявку, например, по 499,90 или 499,80.
Если кто-то согласится продать вам по этой цене, сделка исполнится выгоднее. Если продавцы туда не придут и цена уйдёт вверх, покупки вообще не будет.
То есть лимитная заявка позволяет контролировать цену, но за это вы платите риском не получить позицию. В нашей торговле это нормальный компромисс. Нам не нужно участвовать в каждой идее любой ценой. Если исполнение не соответствует рассчитанной сделке, отсутствие входа может быть лучшим результатом.
Во время сильного движения спред способен резко расшириться
В спокойном рынке крупная акция может большую часть времени иметь очень узкий спред.
Появляется важная новость, участники начинают быстро снимать старые заявки и выставлять новые. Лучший покупатель отходит ниже, лучший продавец - выше, и между ними на короткое время возникает значительно больший разрыв.
В такой момент цена, которую вы видели секунду назад, быстро теряет актуальность. Рыночное исполнение становится дороже, а вместе с расширенным спредом часто растёт и проскальзывание.
Поэтому стоимость сделки зависит не только от того, какую бумагу вы торгуете, но и от состояния рынка именно в момент входа или выхода.
Широкий спред может испортить хорошую идею
Допустим, через профиль объёма вы получили нормальную значимую область и увидели подходящую реакцию рынка. Потенциальное движение по сценарию составляет около 3%.
Но инструмент имеет спред почти 1%, а исполнение крупного объёма добавляет ещё несколько десятых процента. Значительная часть потенциального движения будет потеряна ещё на входе и выходе.
Это не делает профиль или торговую идею неправильными. Просто конкретный инструмент или конкретный момент может оказаться неудобным для исполнения.
Торговая система должна учитывать не только то, куда потенциально может пойти цена, но и можно ли технически совершить сделку с приемлемыми издержками.
Спред не является нашим торговым уровнем
Сам по себе широкий или узкий спред не даёт нам основания покупать или продавать.
Основа анализа в нашей системе остаётся прежней: через профиль объёма мы определяем значимые области, а затем смотрим на взаимодействие цены с ними и строим торговый сценарий.
Спред относится уже к механике исполнения этого сценария. Он помогает понять, по какой цене реально можно войти и выйти и насколько биржевые издержки изменят рассчитанный риск.
То есть профиль объёма отвечает на вопрос, где у нас есть основание для сделки, а спред - сколько может стоить само исполнение этой сделки прямо сейчас.
Почему спред нужно учитывать при расчёте риска
Предположим, по вашей торговой идее допустимый убыток составляет 20 000 рублей.
Если рынок высоколиквидный и спред минимальный, фактический результат при нормальном выходе может оказаться очень близок к расчётному.
При широком спреде часть убытка возникает уже из самой механики покупки и последующей продажи. К этому добавляются комиссии и возможное проскальзывание.
Поэтому расчёт риска не должен создавать иллюзию точности до последнего рубля. Особенно если инструмент торгуется с заметным разрывом между лучшими ценами. Если эти издержки становятся слишком большими относительно торгового сценария, можно уменьшить размер позиции или отказаться от сделки.
Как мы относимся к спреду в своей торговле
Спред для нас не сигнал и не способ определить направление рынка. Это одна из характеристик реального исполнения сделки.
Сначала через профиль объёма мы находим значимую область, оцениваем реакцию цены и строим сценарий. После этого уже смотрим, насколько ликвиден инструмент, какой сейчас спред, каким объёмом можно нормально исполниться и соответствует ли итоговая конструкция допустимому риску.
Спред - это цена немедленного перехода между покупателем и продавцом. Именно поэтому сразу после рыночной покупки вы можете увидеть небольшой убыток, хотя сама рыночная цена почти не изменилась.
В Altz School устройство заявок, спред, ликвидность и проскальзывание мы разбираем вместе с риск-менеджментом, потому что торговую идею недостаточно правильно найти - её ещё нужно нормально исполнить. А основанием самой идеи в нашей системе остаётся профиль объёма и сформированные через него значимые области.
Поделиться материалом
Если хотите разбираться в рынке самостоятельно
В нашей школе есть несколько программ для разных задач: от внутридневной/среднесрочной торговли и практической работе с рынком до дивидендных стратегий и анализа компаний.
Можно посмотреть программы, формат обучения, лицензию и рецензии и выбрать то, что подходит именно вам, и уже после решить, хотите ли вы учиться у нас
Можно посмотреть программы, формат обучения, лицензию и рецензии и выбрать то, что подходит именно вам, и уже после решить, хотите ли вы учиться у нас

Читать дальше

