

Основы трейдинга
15.09.2026
Что такое гэп на бирже и почему цена может открыться сразу за вашим стопом
Что такое гэп, почему цена может открыться сразу далеко от вчерашнего закрытия, как разрыв влияет на стопы и почему гэп сам по себе не является торговым уровнем.

Эдан Альтц
6 мин
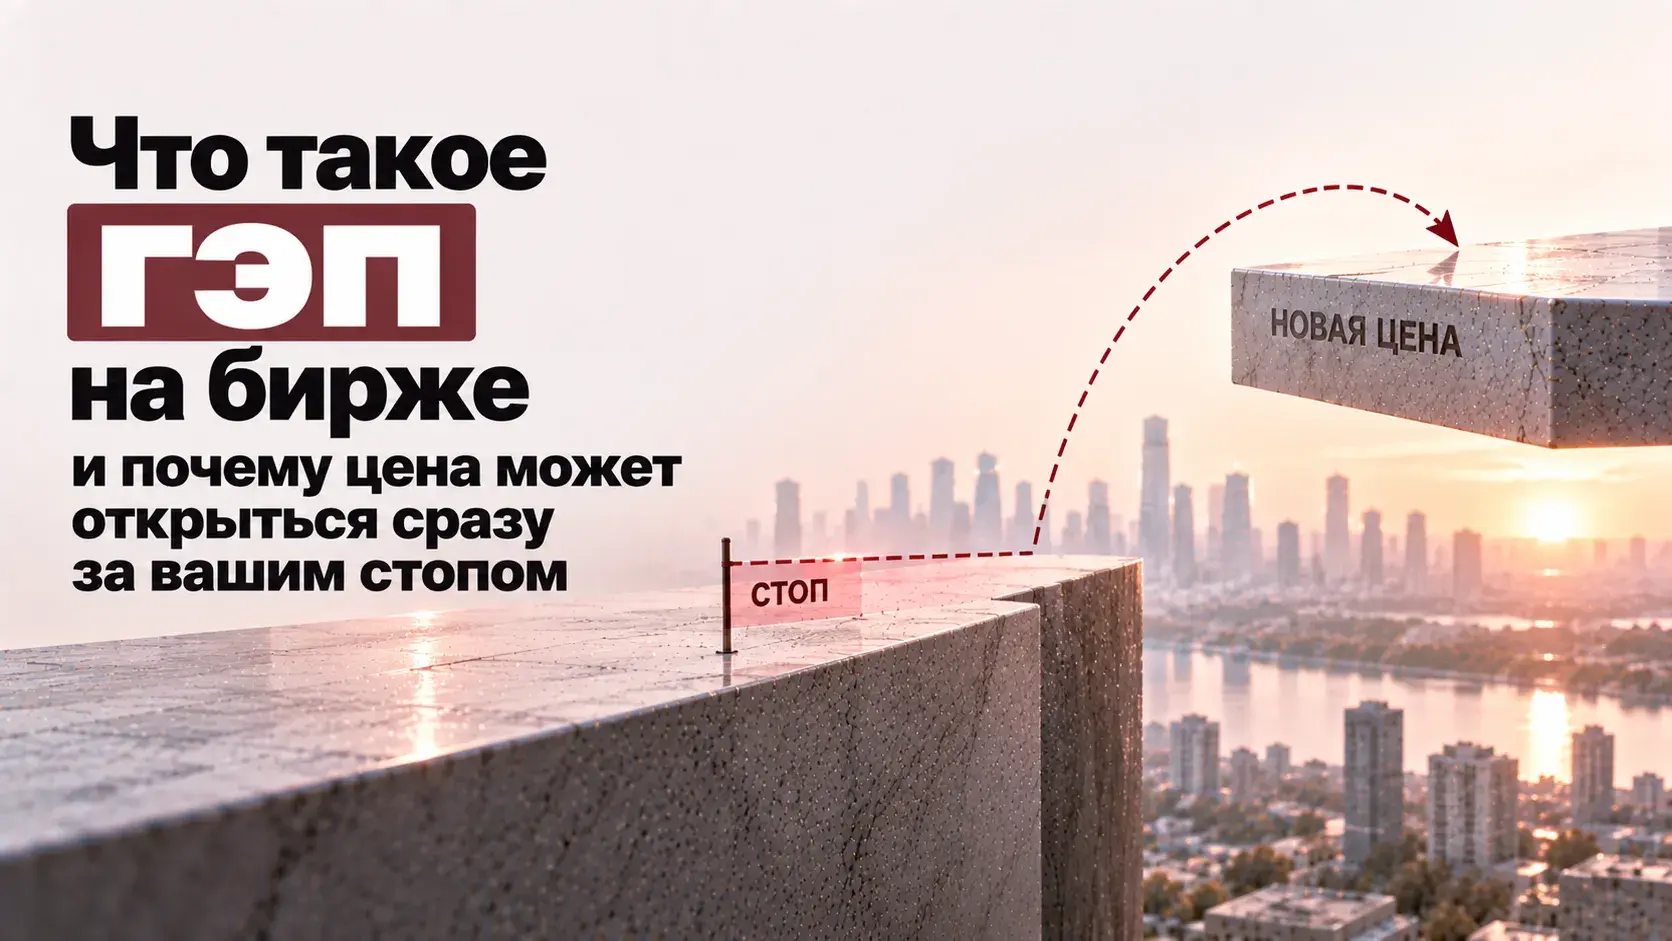
Вечером акция закрылась по 1 000 рублей. У вас стоит стоп на 950, поэтому кажется, что максимальный убыток заранее известен. Утром торги начинаются, и первая нормальная цена на рынке - уже 880 рублей.
Между 1 000 и 880 никто постепенно не торговал. Цена не проходила 990, 970 и 950, где вы рассчитывали выйти. Новый рынок просто начался значительно ниже предыдущего.
Такой разрыв между ценами называют гэпом. Для трейдера он особенно важен не как красивая конструкция на графике, а как напоминание: запланированная цена выхода и фактическая цена сделки иногда могут сильно отличаться.
Что такое гэп простыми словами
Гэп - это участок между двумя ценами, внутри которого в рассматриваемый момент не происходило сделок. Например, последние сделки вечером проходили около 1 000 рублей, а утром рынок открылся уже около 920. Между этими значениями образовался ценовой разрыв.
Чаще всего гэпы заметны между торговыми сессиями, потому что пока биржа закрыта, информация продолжает появляться. Выходят новости, публикуется отчётность, меняются цены связанных активов, происходят политические или экономические события. Когда торги возобновляются, участники могут быть готовы заключать сделки уже совсем по другим ценам.
Гэп способен возникнуть и после приостановки торгов или другого перерыва, если за это время отношение участников к цене заметно изменилось. Для самого определения причина вторична: главное, что между старой и новой ценой не было обычной непрерывной последовательности сделок.
Почему рынок не обязан открываться рядом со вчерашним закрытием
Цена последней сделки вечером не является обещанием, что утром следующая сделка состоится примерно там же. Она всего лишь показывает, по какой цене два участника договорились перед окончанием торгов.
Представим, что вечером акция стоила 1 000 рублей, а ночью компания сообщила информацию, после которой желающих продавать по 1 000 стало намного больше, а покупателей по этой цене почти не осталось. Утром встреча реального спроса и предложения может произойти уже около 900 рублей.
Бирже не нужно сначала провести сделки по 990, потом 980 и только потом прийти к 900. Если участников, готовых торговать по промежуточным ценам, нет, этих сделок просто не будет.
Поэтому гэп - не прыжок некой абстрактной линии на графике. Он показывает, что после перерыва рынок нашёл новую цену без торговли на части промежуточного диапазона.
Почему стоп может исполниться значительно хуже запланированной цены
Допустим, акция куплена по 1 000 рублей, а защитный стоп-лосс установлен около 950. Вы рассчитываете закрыть позицию, если рынок пойдёт против идеи примерно на 5%.
Если цена снижается постепенно, стоп может сработать около запланированной области. Но при утреннем гэпе сразу на 880 рублей исполнить продажу по 950 невозможно: покупателей по этой цене уже нет.
Дальнейшая механика зависит от типа стоп-заявки и правил брокера. Стоп с последующей рыночной заявкой будет исполняться по доступным на рынке ценам. Стоп-лимит позволяет ограничить худшую допустимую цену, но при сильном гэпе появляется другой риск - заявка вообще не исполнится, если рынок сразу окажется ниже установленного лимита.
Поэтому стоп заранее задаёт условие выхода, но не гарантирует конкретную цену исполнения.
Проскальзывание и гэп - не одно и то же
Эти понятия связаны, но описывают разные вещи. Проскальзывание означает, что фактическая цена исполнения отличается от ожидаемой. Например, вы рассчитывали продать примерно по 950, но из-за доступных заявок получили среднюю цену 948.
Гэп - это сам ценовой разрыв, внутри которого сделок не было. Он способен вызвать очень большое проскальзывание, потому что ближайшая доступная цена может находиться значительно дальше вашего стопа.
То есть гэп описывает устройство движения цены, а проскальзывание - разницу между ожидаемым и фактическим исполнением вашей заявки.
С плечом тот же гэп становится намного дороже
Представим два счёта по 500 000 рублей. Первый трейдер купил акций на собственные 500 000. Второй с использованием кредитного плеча открыл позицию на 1,5 млн рублей.
Утром акция открывается на 10% ниже. Для первой позиции изменение стоимости составляет примерно 50 000 рублей. Для второй - уже около 150 000 рублей, то есть примерно 30% первоначального собственного капитала.
Сам гэп у акции одинаковый. Последствия для счёта определяются размером позиции.
При большой маржинальной нагрузке резкое движение также способно быстро ухудшить обеспечение и приблизить маржин-колл. Поэтому расчёт риска, который предполагает, что рынок всегда аккуратно дойдёт до стопа, особенно опасен при использовании большого плеча.
Дивидендный гэп устроен немного иначе
Гэпы появляются не только из-за неожиданных новостей. У акций есть и более предсказуемая причина - дивидендная отсечка.
После даты, на которую определяется право на дивиденды, акция может открыться ниже предыдущей цены примерно на величину, связанную с выплатой. Это называют дивидендным гэпом.
Такое снижение нельзя воспринимать точно так же, как внезапное падение после плохой новости. Часть стоимости компании фактически уходит акционерам в форме дивиденда, поэтому изменение цены связано с корпоративным событием.
При этом рынок не обязан открыть акцию ровно на размер дивиденда, а затем вернуться к прежней цене. На итоговое движение одновременно влияют обычные покупки и продажи, состояние рынка и новая информация.
Правило "все гэпы закрываются" не работает как торговый закон
Под "закрытием гэпа" обычно понимают ситуацию, когда цена позднее возвращается в диапазон разрыва. Если акция гэпом упала с 1 000 до 900, а потом выросла обратно до 1 000, говорят, что гэп закрыт.
На истории таких примеров действительно много. Из этого легко получить правило: раз появился гэп, цена обязательно вернётся к его началу. Но обязательства возвращаться к старой цене у рынка нет.
После разрыва акция может закрыть гэп через несколько часов, через полгода или не вернуться туда в пределах интересующего вас горизонта вообще. Если компания потеряла существенную часть стоимости из-за новой информации, прежняя цена может больше не соответствовать текущему рынку.
Поэтому мы не строим сделку только на аргументе "гэп должен закрыться".
Сам гэп не создаёт для нас уровень
Это особенно принципиально для нашей торговой системы. На графике границы гэпа хорошо заметны, поэтому их часто автоматически превращают в поддержку, сопротивление или будущую цель. Для нас сам факт ценового разрыва такого основания не даёт.
Основа нашего анализа - профиль объёма. Через него мы определяем значимые области, где реально происходила существенная торговля. Уже потом смотрим, как цена взаимодействует с этими областями.
Внутри только что возникшего гэпа сделок как раз не было, поэтому нельзя сказать, что сам пустой участок сформировал значимый объём. При этом выше или ниже разрыва могут находиться области профиля, которые действительно имеют значение для дальнейшего сценария.
Поэтому гэп мы учитываем как факт движения и как отдельный риск исполнения, но не заменяем им нашу основную логику уровней.
После гэпа рынок может сформировать совершенно новую область
Представим, акция закрылась по 1 000 рублей, утром открылась по 900 и после этого две недели торговалась между 880 и 920. За это время в новом диапазоне прошёл большой объём.
Для дальнейшего анализа уже недостаточно смотреть только на старую цену 1 000 и ждать "закрытия гэпа". Рынок сформировал новую структуру торговли около 900 рублей, которую нужно учитывать через профиль объёма.
Именно поэтому гэп не фиксирует рынок навсегда между двумя отметками "до" и "после". После разрыва продолжаются реальные сделки, появляются новые значимые области, и последующие решения строятся уже с учётом этой информации.
Для нас новая объёмная структура может оказаться намного важнее самого визуального разрыва на старом участке графика.
Как учитывать гэпы в риске
Полностью исключить гэпы невозможно. Если позиция переносится через ночь, выходные или период важных событий, всегда остаётся вероятность, что следующая доступная цена будет отличаться от предыдущего закрытия.
Поэтому допустимый риск сделки не стоит воспринимать как математически гарантированный максимум до рубля. Стоп позволяет заранее ограничить обычный неблагоприятный сценарий, но редкое резкое движение способно дать больший фактический убыток.
Особенно это влияет на размер позиции. Если одна позиция настолько велика, что гэп на несколько процентов способен критически повредить всему счёту, проблема уже не только в непредсказуемости рынка, но и в выбранном объёме сделки.
В среднесрочной торговле перенос позиций между сессиями является нормальной частью работы, поэтому такой риск нельзя делать вид, что его не существует.
Как мы относимся к гэпам в своей торговле
Мы не покупаем акцию просто потому, что "гэп пора закрывать", и не проводим автоматически уровни по краям каждого разрыва.
Основа анализа остаётся той же: через профиль объёма определяем значимые области, затем смотрим, как цена с ними взаимодействует, строим сценарий и рассчитываем риск.
Гэп добавляет к этой логике ещё один фактор: рынок способен перейти от одной доступной цены к другой без возможности совершить сделку между ними. Поэтому фактический выход иногда получится хуже запланированного независимо от качества анализа.
Гэп - это не обещание будущего движения и не отдельный торговый сигнал. Это ценовой разрыв без сделок внутри, который особенно хорошо показывает, почему стоп ограничивает риск, но не способен гарантировать точную сумму убытка.
В Altz School гэпы мы рассматриваем вместе с устройством заявок, стопами, размером позиции и риск-менеджментом. А сами торговые идеи, как и прежде, начинаем строить от профиля объёма и значимых областей рынка. Если хотите посмотреть, как эта логика работает в системе целиком, запишитесь на подробную экскурсию по школе.
Поделиться материалом
Если хотите разбираться в рынке самостоятельно
В нашей школе есть несколько программ для разных задач: от внутридневной/среднесрочной торговли и практической работе с рынком до дивидендных стратегий и анализа компаний.
Можно посмотреть программы, формат обучения, лицензию и рецензии и выбрать то, что подходит именно вам, и уже после решить, хотите ли вы учиться у нас
Можно посмотреть программы, формат обучения, лицензию и рецензии и выбрать то, что подходит именно вам, и уже после решить, хотите ли вы учиться у нас

Читать дальше

