


Механика биржевой торговли
18.09.2026
Как устроена механика торговли на бирже: заявки, фьючерсы, расчёты и участники рынка
Хаб раздела о механике рынка: от заявок и очереди до фьючерсов, клиринга, фандинга, хеджирования, арбитража и алгоритмов.

Эдан Альтц
10 мин
На графике всё выглядит удивительно просто: есть цена, свечи идут вверх или вниз, где-то появляются объёмы, уровни и резкие движения. Но сама биржа работает не свечами. Внутри неё каждую секунду кто-то выставляет заявку, кто-то снимает её, кто-то соглашается на чужую цену, кто-то переносит риск через фьючерс, а кто-то одновременно работает на нескольких связанных рынках.
Цена на графике - уже результат всех этих действий.
Поэтому для нас механика рынка не отдельный теоретический блок "для общего развития". Чем лучше вы понимаете, как конкретно происходит сделка, тем меньше приходится объяснять движение цены фигурами, случайными линиями и идеями о невидимом участнике, который якобы специально двигает рынок против вас.
Цена появляется только после сделки
Если акция показывает 300 рублей, это не означает, что биржа решила: "с сегодняшнего дня справедливая цена 300". Один участник готов купить, другой - продать. Пока их цены не совпали, сделки нет. Как только одна сторона соглашается на цену другой, происходит исполнение, и рынок получает новую фактическую цену сделки.
Поэтому биржевой стакан показывает не будущее, а текущие намерения участников: по каким ценам они готовы покупать и продавать прямо сейчас. Часть этих заявок исполнится, часть будет снята или переставлена.
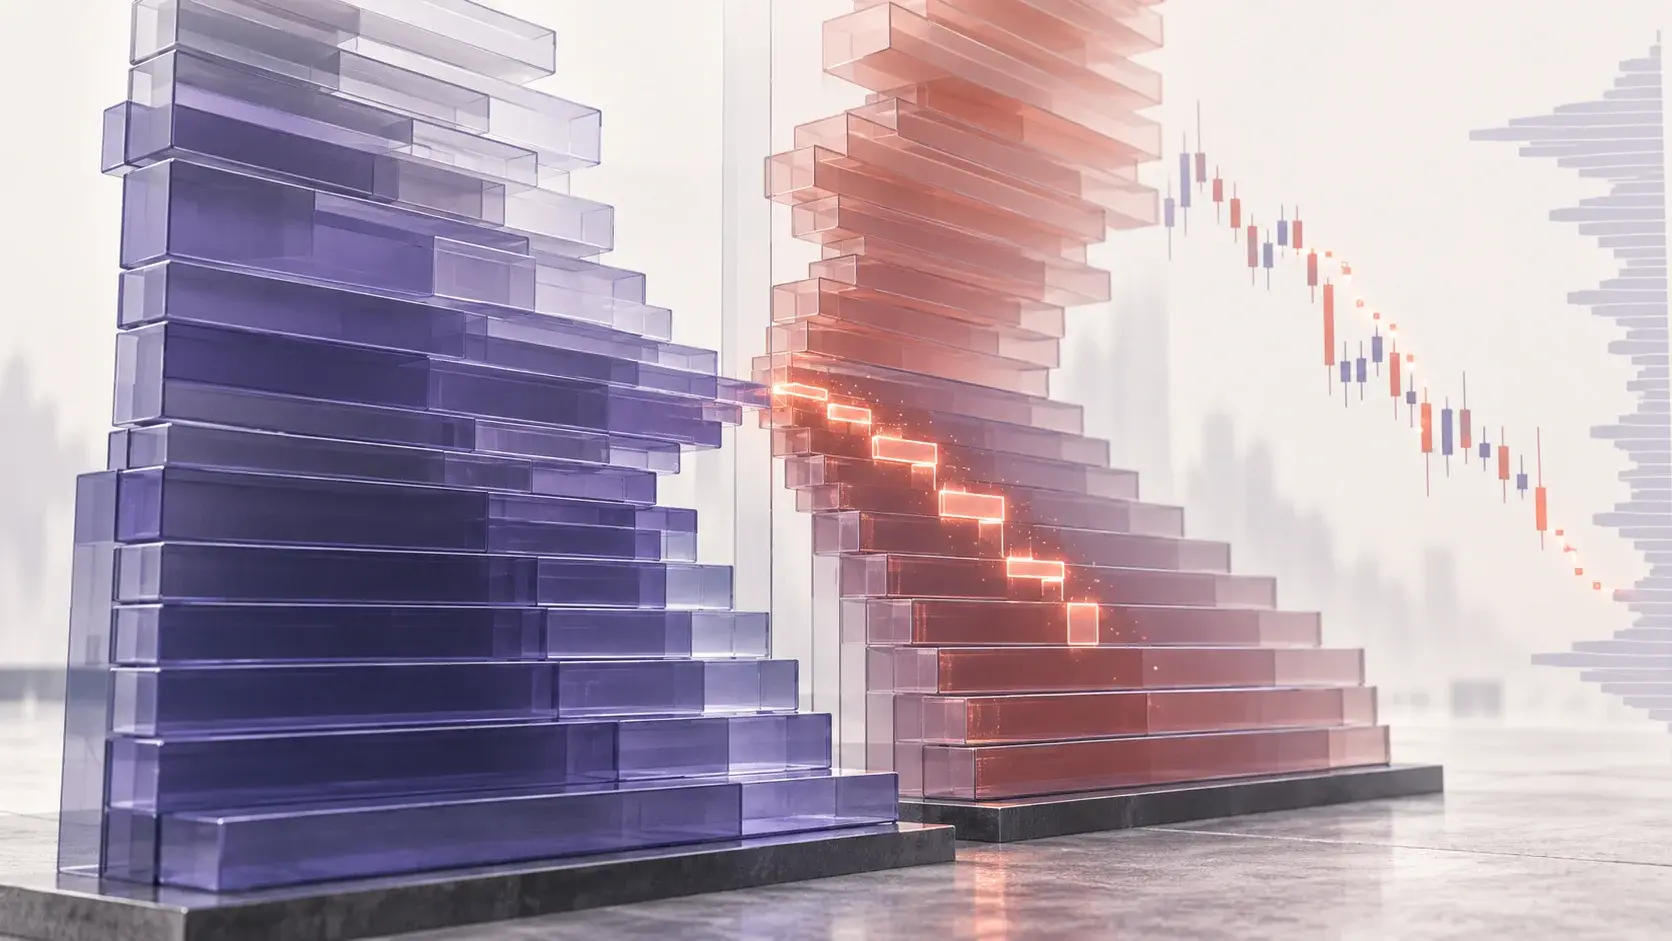
Даже последняя цена не всегда говорит о том, по какой цене вы сможете совершить свою сделку. Если в стакане мало объёма, большая рыночная заявка начнёт последовательно забирать несколько ценовых уровней. Так появляется проскальзывание, а средняя цена исполнения оказывается хуже той цифры, которую вы видели перед нажатием кнопки.
Лимитная и рыночная заявка решают разные задачи
Рыночная заявка означает, что для вас приоритетнее получить сделку сейчас. Вы соглашаетесь на лучшие доступные цены противоположной стороны, но заранее не знаете точную среднюю цену всего объёма.
Лимитная работает наоборот. Вы заранее определяете худшую цену, на которую согласны, но биржа не обещает, что кто-нибудь вообще придёт и исполнит ваш объём.
Эта разница особенно существенна для нашей торговли. Если вход рассчитан в конкретном диапазоне, покупка заметно выше может изменить расстояние до стопа и ухудшить соотношение риска и прибыли. Поэтому "обязательно попасть в сделку" для нас не является самостоятельной целью. Иногда правильный результат - вообще остаться без позиции.
Даже правильная цена ещё не означает, что вам дадут исполнение
В статье про очередь заявок на бирже мы отдельно разобрали механику, которая для нашей системы особенно полезна.
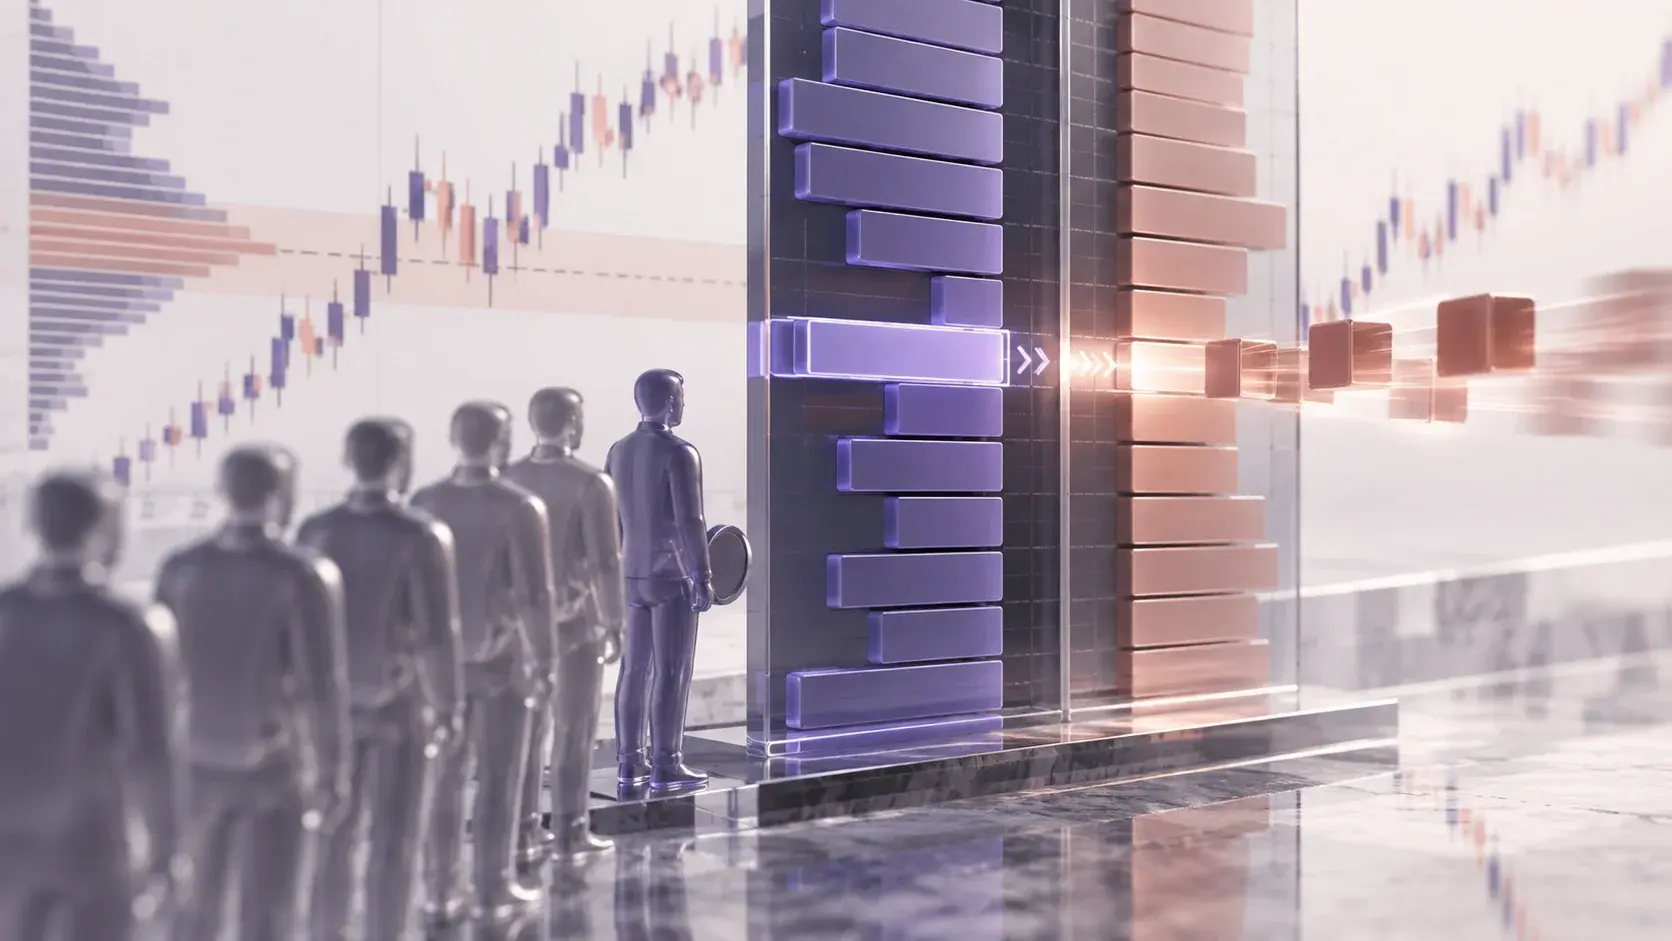
Если несколько лимитных заявок стоят по одной цене, раньше исполнится та, которая пришла раньше. Простыми словами - "кто первый встал, того и тапки".
Допустим, перед вами уже стоит 20 000 акций по 500 рублей на покупку. После них вы добавили свою заявку ещё на 1 000. Затем по 500 проходит сделка на 5 000 акций. На графике нужная цена появилась, но ваша позиция не открылась, потому что встречного объёма хватило только на тех, кто стоял раньше.
Отсюда для нас следует вполне практическая вещь. Если мы способны заранее определить рабочий диапазон, лимитную заявку можно поставить ещё до того, как цена туда пришла. Другие участники могут увидеть похожую область позже, но при одинаковой цене их заявки уже окажутся позади.
При этом сам диапазон тоже не должен возникать из идеи "здесь раньше была красивая линия". Мы используем профиль объёма, чтобы искать области, где раньше действительно проходил значимый объём сделок.
Это не гарантирует ни будущую реакцию, ни исполнение нашей заявки. Но логика уже основана на реальной активности участников: мы ищем область, где рынок раньше принимал существенный объём, оцениваем текущую ситуацию и можем заранее поставить заявку там, где для неё есть экономическое обоснование.
Ликвидность определяет, насколько легко вы вообще можете торговать
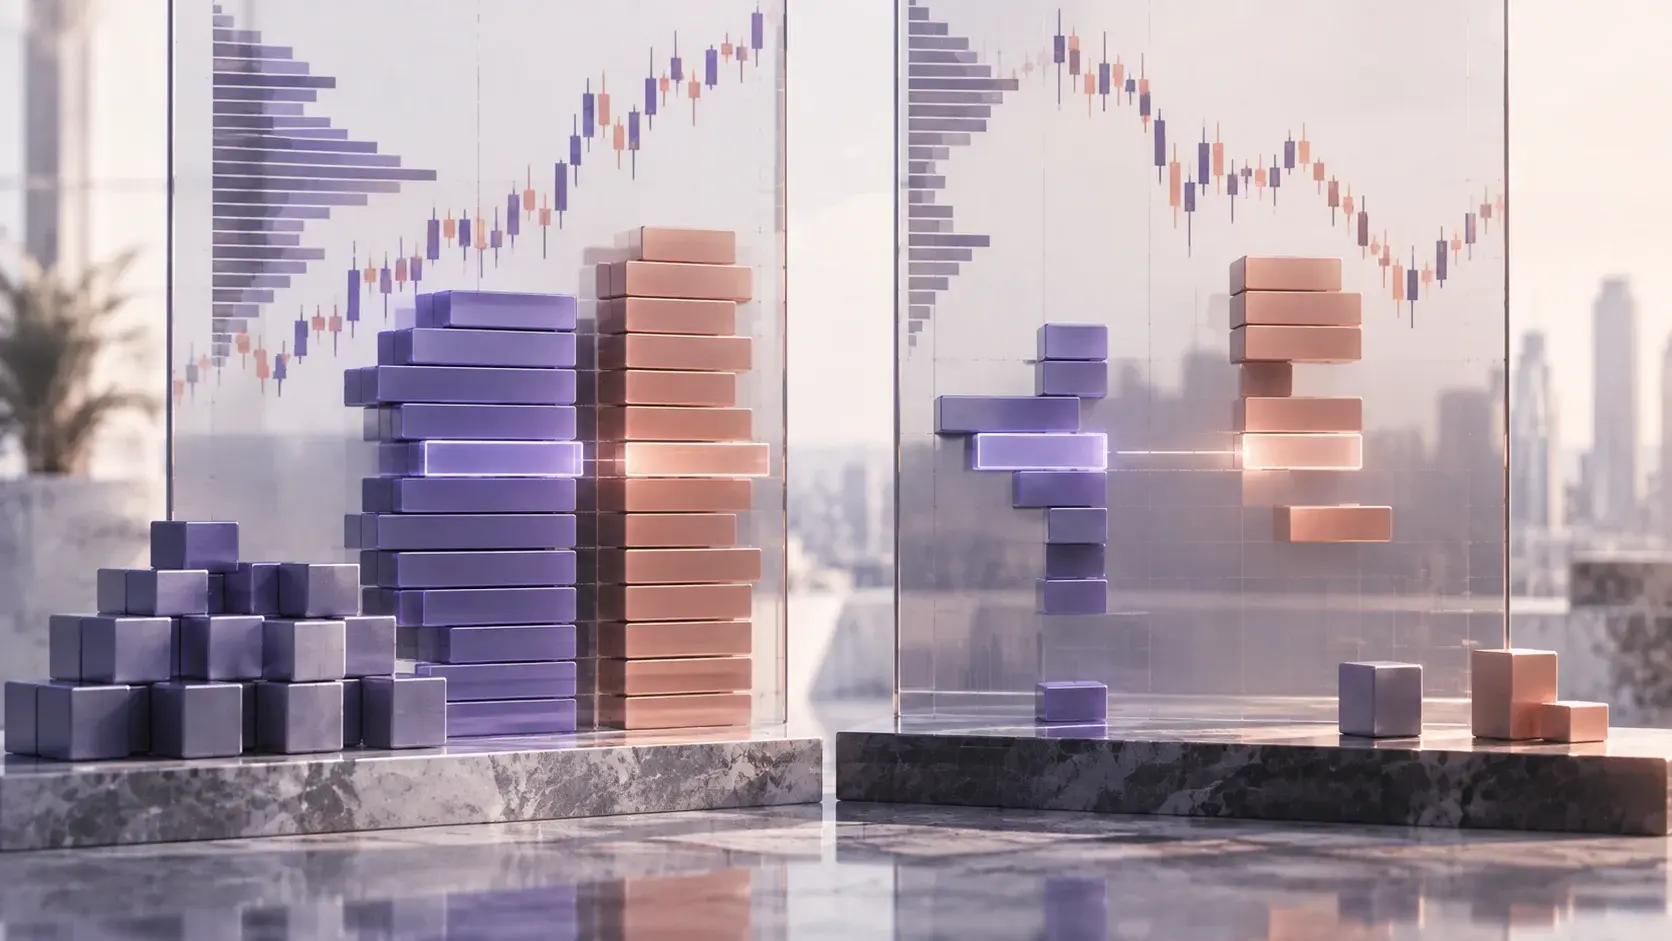
Две акции могут выглядеть одинаково на графике, но совершенно по-разному исполняться. В первой возле текущей цены стоят десятки тысяч бумаг, спред небольшой, а после каждой сделки новые заявки быстро заполняют стакан. Во второй между покупателем и продавцом большая разница, а сделка на относительно небольшой объём уже двигает рынок.
Это и есть практическая сторона ликвидности. Чем хуже ликвидность, тем сильнее ваша реальная сделка способна отличаться от красивой цены на графике.
Часть ликвидности поддерживают маркет-мейкеры. Они регулярно выставляют заявки на покупку и продажу и за счёт этого помогают сокращать разрыв между сторонами рынка.
Но маркет-мейкер не является владельцем цены и не обязан удерживать выбранный уровень. Если поток продавцов огромен, бесконечно покупать у них бумаги ради защиты цифры на графике пришлось бы за собственные деньги. Его задача - предоставлять ликвидность и контролировать собственный риск, а не выполнять роль биржевого кукловода.
Фьючерс - не просто акция с плечом
У фьючерса другая конструкция. Это отдельный контракт, поэтому его цена может отличаться от цены базового актива.
Разница между ценой спота и фьючерса называется базисом. Сам факт того, что фьючерс дороже акции или индекса, не означает, что рынок "предсказывает рост". На соотношение влияют срок до исполнения, стоимость денег, дивиденды и особенности самого инструмента.
Когда фьючерс стоит выше спота, говорят о контанго. Когда ниже - о бэквордации. Оба состояния рынка сами по себе не являются торговыми сигналами.
У обычного фьючерса есть экспирация. Если позицию хочется держать дольше, приходится закрывать истекающий контракт и переходить в следующий - заниматься роллированием.
Эти детали непосредственно влияют на финансовый результат. Можно правильно определить направление базового актива, но получить другой результат во фьючерсе из-за структуры самого контракта.
Вечный фьючерс решает проблему экспирации, но добавляет фандинг
На Московской бирже есть и вечные фьючерсы. Позиция в них продлевается автоматически, поэтому обычного роллирования нет.
Но если контракт не имеет привычной конечной даты, нужен механизм, который сохраняет его связь с базовым активом. Эту роль выполняет фандинг.
При положительном фандинге покупатель вечного фьючерса платит, продавец получает. При отрицательном направление меняется. На MOEX этот расчёт связан с вариационной маржой и зависит от отклонения вечного фьючерса от базового актива.
Сам фандинг не говорит, куда дальше пойдёт рынок. Он объясняет часть экономики контракта и влияет на результат позиции. Поэтому фраза "фьючерс вырос на 3%, значит я заработал 3%" слишком упрощает реальную механику: нужно учитывать сам контракт, расчёты, комиссии, исполнение и другие расходы.
Клиринг объясняет, почему прибыль по фьючерсу появляется на счёте ещё до закрытия сделки
При торговле фьючерсами деньги на счёте меняются не только в момент окончательного выхода из позиции. Во время клиринга биржа пересчитывает результат открытых позиций. Изменение стоимости фьючерса отражается через вариационную маржу.
Поэтому открытая позиция может продолжать существовать, а деньги уже будут зачисляться или списываться в зависимости от движения рынка. Сам клиринг не закрывает сделку и ничего не прогнозирует. Это механизм расчётов между участниками, который позволяет бирже регулярно фиксировать финансовый результат открытых фьючерсных позиций.
Открытый интерес не показывает, куда "ставит большинство"
Open Interest показывает количество существующих открытых контрактов, но его часто пытаются превратить в индикатор направления.
Если открытый интерес растёт, это не означает, что "в рынок пришло больше покупателей". Каждый новый фьючерсный контракт одновременно создаёт длинную позицию у одной стороны и короткую у другой.
Поэтому из самого OI нельзя узнать, кто прав и куда дальше пойдёт цена. Полезность показателя находится в другом: он помогает оценивать активность фьючерсного рынка, видеть изменение количества открытых контрактов и, например, отслеживать переход интереса между контрактами при приближении экспирации.
Хеджирование показывает, что короткая позиция не всегда означает ставку на падение
Увидеть крупный шорт и решить, что участник ждёт обвала, тоже слишком просто. Он может использовать хеджирование. Например, владеть большим портфелем акций и открыть короткую позицию по индексу, чтобы уменьшить влияние общего падения рынка.
В этом случае шорт не является самостоятельной ставкой на снижение. Он компенсирует часть риска другой позиции. Та же логика объясняет многие действия профессиональных участников: позицию нельзя нормально интерпретировать без понимания того, что находится на другой стороне их портфеля.
Поэтому рынок редко удаётся объяснить одной формулой вроде "много шортов - сейчас будет рост" или "крупный участник покупает - значит он ждёт повышения цены".
Арбитраж связывает разные рынки между собой
Один и тот же актив может иметь разные цены на разных биржах. Причина проста: у каждой площадки свои заявки, участники, ликвидность и торговое время.
Единой мировой кнопки, которая каждую миллисекунду назначает одну правильную цену, нет.
Но если связанные инструменты начинают стоить слишком по-разному, появляется экономический стимул купить там, где дешевле, и продать там, где дороже. Так работает арбитраж.
Именно арбитражные сделки помогают снова сближать цены. Не потому, что система автоматически исправила ошибку, а потому, что реальным участникам стало выгодно совершать определённые сделки.
При этом любая разница в котировках ещё не означает прибыль. Комиссии, спред, скорость исполнения, стоимость капитала и невозможность одновременно провести обе стороны сделки способны съесть всё расхождение.
Алгоритмы меняют скорость торговли, но не экономическую логику
Современный рынок невозможно представить без алгоритмической торговли. Программы могут искать условия, считать позиции, контролировать риск и самостоятельно отправлять заявки намного быстрее человека.
Но код не создаёт преимущество сам по себе. Если торговая логика имеет отрицательное математическое ожидание, программа просто будет быстрее и точнее выполнять плохую систему. Поэтому автоматизация должна идти после понимания самой стратегии, а не заменять его.
По той же причине мы критично относимся к готовым торговым роботам, которые продаются по принципу "подключите программу, и она сама будет зарабатывать". Когда вы не знаете, по каким правилам робот принимает решения, вы получаете чёрный ящик с доступом к собственному счёту.
Пока баланс растёт, это может казаться удобным. После серьёзной просадки вы даже не можете нормально определить, является ли происходящее частью обычной статистики стратегии или система уже перестала работать.
Что объединяет всю эту механику
Стакан, спред, лимитные заявки, очередь, маркет-мейкер, фьючерсы, клиринг, фандинг, хеджирование и арбитраж выглядят как разные темы только в учебнике. На рынке они связаны одной вещью: везде речь идёт о реальных действиях участников, деньгах, объёме и риске.
Цена двигается, потому что новые сделки проходят по новым ценам. Ликвидность существует, пока кто-то готов выставлять заявки. Фьючерс отличается от спота, потому что это другой контракт с собственной экономикой. Арбитраж сближает рынки, потому что участникам становится выгодно использовать расхождение. Маркет-мейкер поддерживает котировки, потому что это его бизнес, а не потому, что ему поручено рисовать график.
Это и есть причина, по которой мы не строим торговлю вокруг идеи "на графике образовалась фигура, поэтому цена должна пойти туда". Сам рисунок ничего не обязан рынку.
Нас интересует, где проходили реальные сделки, где сформировался значимый объём, как участники ведут себя при возвращении цены в эту область и при каких условиях торговая идея перестаёт иметь смысл.
И статья про очередь заявок хорошо показывает эту связь на практическом уровне. Если значимый диапазон найден заранее через объём, мы можем не только подготовить торговую идею до прихода цены, но и поставить лимитную заявку раньше участников, которые увидят похожую область уже непосредственно при подходе рынка.
Никакой гарантии это не создаёт. Но между таким подходом и случайной линией "цена раньше отсюда отскочила" есть принципиальная разница: в первом случае решение связано с механикой реального рынка.
Что из этого нужно трейдеру
Не обязательно становиться специалистом по устройству биржевой инфраструктуры и помнить все формулы клиринга. Но нужно понимать, что происходит с вашей собственной сделкой.
Почему лимитка могла не исполниться. Почему рыночная заявка получила худшую цену. Почему большой спред увеличивает стоимость входа и выхода. Почему фьючерс отличается от акции. Почему фандинг может изменить результат вечного контракта. Почему огромная заявка в стакане не является гарантированной поддержкой. Почему цена одного актива на двух площадках способна немного отличаться.
Когда эта база есть, рынок выглядит намного менее мистическим. Вместо "кто-то специально выбил мой стоп" появляется реальный поток заявок и ликвидность. Вместо "фьючерс дороже, значит все ждут роста" появляется базис и экономика контракта. Вместо "робот нашёл идеальную точку" появляется необходимость понять торговую систему, которую этот робот исполняет.
Мы в Altz School именно поэтому начинаем с устройства рынка и причин движения цены, а не с набора готовых сигналов. Торговая система должна объяснять, что происходит и почему мы принимаем решение, а не требовать веры в фигуру, индикатор или чужую программу.
Если хотите посмотреть, как эта логика собрана в полноценное обучение, запишитесь на подробную экскурсию по Altz School. Покажем программу, практическую часть, работу с преподавателем и формат совместной торговли после курса. Решение примете уже после.
Поделиться материалом
Если хотите разбираться в рынке самостоятельно
В нашей школе есть несколько программ для разных задач: от внутридневной/среднесрочной торговли и практической работе с рынком до дивидендных стратегий и анализа компаний.
Можно посмотреть программы, формат обучения, лицензию и рецензии и выбрать то, что подходит именно вам, и уже после решить, хотите ли вы учиться у нас
Можно посмотреть программы, формат обучения, лицензию и рецензии и выбрать то, что подходит именно вам, и уже после решить, хотите ли вы учиться у нас

Читать дальше
Методы анализа

Что такое технический анализ, почему он так привлекателен для трейдеров, как работают индикаторы и почему сигнал на графике ещё не объясняет движение цены.
Основы трейдинга

Разбираем всю последовательность: как найти значимую область через профиль объёма, дождаться реакции цены, определить место ошибки, цель, Risk/Reward, размер позиции и понять, стоит ли вообще входить.
Основы трейдинга

Размер позиции связывает логичный стоп, допустимый денежный риск и торговый капитал. Объясняем, почему крупная позиция может иметь небольшой риск, как распределять капитал и почему постоянная торговля микроскопическими суммами тоже бывает ошибкой.